07 août 2026
Yen Japonais (JPY) : Bien Plus Qu’une Intervention?

POINTS CLÉS À RETENIR
- L’intervention coordonnée des États-Unis et du Japon laisse entrevoir un possible changement d’orientation des politiques à l’égard de la faiblesse du yen.
- Le resserrement des écarts de taux d’intérêt demeure la principale condition nécessaire à une reprise durable du yen.
- La forte sous-évaluation du yen et un éventuel rapatriement des capitaux pourraient lui procurer un soutien supplémentaire.
Une évolution de la fonction de réaction des autorités
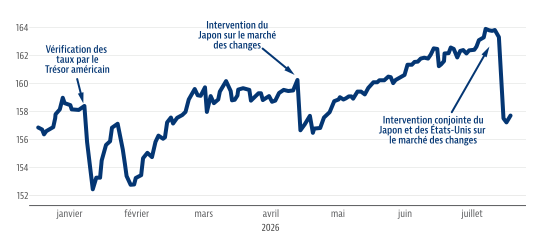
Le yen japonais s’est apprécié à la suite de mesures coordonnées prises par les autorités japonaises et le département du Trésor des États-Unis. Cette évolution est importante. Depuis plusieurs années, le ministère des Finances du Japon tente de freiner la dépréciation du yen, avec des résultats mitigés et souvent temporaires. Ce qui distingue la situation actuelle ne tient pas uniquement au fait que le Japon intervient de nouveau pour soutenir sa monnaie. La difference réside également dans le fait que les États-Unis semblent disposés à participer à cette intervention.
Il ne faudrait pas considérer cette situation comme une nouvelle intervention qui ne produira que des effets temporaires. Une intervention sur le marché des changes suffit rarement, à elle seule, à inverser une tendance. Elle peut toutefois modifier le comportement des marchés lorsqu’elle indique aux investisseurs que la fonction de réaction des autorités a change.
Figure 1 : Taux de change entre le dollar américain (USD) et le yen japonais, et évolution de la fonction de réaction des autorités
USDJPY
Source: Bloomberg Finance L.P., Macrobond Données au 4 août 2026
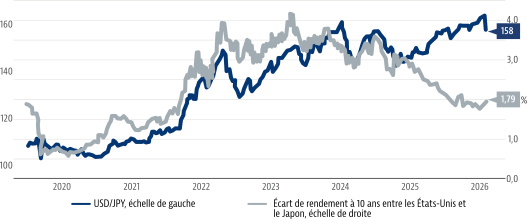
Figure 2 : Un resserrement supplémentaire des écarts de taux pourrait soutenir le JPY
Écart entre le taux USD/JPY et le rendement des obligations à 10 ans
Source: Macrobond Financial AB, Bloomberg, Macrobond Données au 4 août 2026
Le message est que la faiblesse du yen pourrait ne plusêtre considérée uniquement comme un problèmejaponais. À Washington, elle pourrait également êtreperçue comme faisant partie d’un ensemble plus vaste dedéséquilibres monétaires et commerciaux qui ontcontribué à la vigueur persistante du dollar américain et procuré à certains partenaires commerciaux un avantage découlant de taux de change plus faibles.
Les facteurs fondamentaux deviennent plusfavorables
Pendant une grande partie de la dernière décennie, le yen a été la monnaie de financement privilégiée. Les taux d’intérêt extrêmement bas au Japon, combinés à des rendements plus élevés ailleurs, ont incité les investisseurs à maintenir une sous-pondération structurelle du yen et une surpondération des actifs étrangers. Cette stratégie s’est révélée particulièrement efficace, puisqu’elle reposait à la fois sur un avantage de rendement et sur une dynamique favorable. Les investisseurs étaient rémunérés pour détenir des positions vendeuses sur le yen et, pendant de longues périodes, l’évolution du taux de change leur a également été favorable.
C’est pourquoi les écarts de taux d’intérêt demeurent le principal facteur déterminant la durabilité d’une reprise du yen. Si les taux japonais restent nettement inférieurs à ceux des États-Unis et des autres grands marchés, les interventions peuvent freiner la dépréciation du yen, mais il est peu probable qu’elles permettent d’inverser durablement la tendance. Toutefois, si ces écarts continuent de se resserrer, le yen pourrait disposer d’un potentiel d’appréciation plus important que ne le prévoient actuellement les marchés.
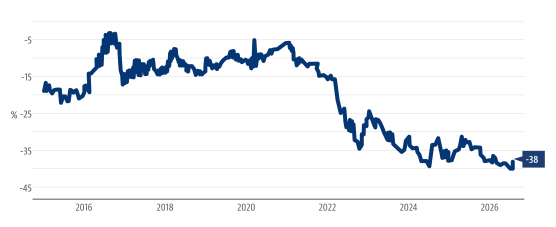
Il existe également un argument fondé sur la valorisation. Selon une évaluation en parité de pouvoir d’achat corrigée de l’inflation, le yen demeure fortement sous-évalué par rapport au dollar américain.
La valorisation ne permet pas de déterminer le moment opportun pour prendre position, et une monnaie peut demeurer sous-évaluée pendant plusieurs années lorsque les politiques monétaires et les écarts de rendement le justifient. Toutefois, l’ampleur de la sous-évaluation devient importante lorsque le contexte entourant les politiques commence à évoluer.
Le Canada se trouve dans une situation comparable, quoique moins prononcée. Selon nos hypothèses à long terme relatives aux marchés des capitaux, le dollar canadien semble lui aussi sous-évalué. Le dénominateur commun est que la vigueur persistante du dollar américain a amené plusieurs grandes monnaies à se négocier en deçà de leur juste valeur estimative à long terme.
Figure 3 : Le JPY est fortement sous-évalué
Sous-évaluation du JPY par rapport au USD
(Prévisions à long terme de CIGAM*)
Source: Bloomberg Finance L.P., Macrobond Données au 5 août 2026 *Les prévisions pour 2026 sont utilisées pour l’ensemble de la période.
Qu’est-ce qui a changé d’autre?
L’évolution observée au Japon est également de nature intérieure. Les rendements des obligations d’État japonaises ont augmenté par rapport à leurs niveaux exceptionnellement bas, ce qui modifie les calculs des grands investisseurs institutionnels japonais. Pendant des années, les caisses de retraite, les sociétés d’assurance et les autres investisseurs à long terme ont été fortement incités à investir à l’étranger afin d’obtenir des rendements plus élevés.
À mesure que les rendements intérieurs deviennent plus intéressants par rapport aux engagements à long terme, la possibilité de réaffecter davantage de capitaux au Japon gagne en crédibilité. Les efforts du gouvernement semblent de plus en plus concorder avec cet objectif : encourager les investisseurs nationaux à rééquilibrer leurs portefeuilles et réduire les pressions unidirectionnelles attribuables à l’accumulation d’actifs étrangers.
C’est à ce stade que les perspectives du yen pourraient devenir plus intéressantes. Si les interventions sur le marché des changes, la hausse des rendements intérieurs et le rapatriement des capitaux commencent à se renforcer mutuellement, les marchés pourraient cesser de considérer l’appréciation du yen comme un simple rebond technique à court terme.
Cette évolution pourrait plutôt constituer la première étape d’un renversement plus généralisé de l’une des positions structurelles les plus répandues sur les marches mondiaux des changes.
L’incidence plus générale est que cette situation pourrait ne pas concerner uniquement le Japon. Elle pourrait constituer un premier avertissement de la part des autorités américaines, qui seraient désormais moins disposées à accepter un régime monétaire mondial dans lequel les États-Unis supportent le poids d’un dollar durablement fort, tandis que d’autres pays bénéficient de monnaies plus faibles.
Il est trop tôt pour parler d’une politique officielle visant à affaiblir le dollar. Toutefois, il n’est pas trop tôt pour affirmer que les marchés devraient porter attention à la volonté du département du Trésor des États-Unis de coordonner des mesures favorisant l’appréciation du yen, après avoir toléré pendant une longue période la vigueur du dollar.
Cette observation est également importante pour les autres monnaies. Une appréciation de l’euro ou du dollar canadien ne susciterait pas nécessairement de la part des autorités locales la résistance que les marchés pourraient anticiper. Des monnaies plus fortes peuvent contribuer à réduire l’inflation importée et à alléger les pressions exercées sur les consommateurs.
En contrepartie, elles peuvent nuire aux exportateurs, mais le contexte politico-économique a changé. Après plusieurs années de pressions inflationnistes, une monnaie plus ferme pourrait être mieux acceptée qu’elle ne l’aurait été avant cette période d’inflation.
Les personnes concernées jouent également un role important. Scott Bessent et Kevin Warsh comprennent tous deux le fonctionnement des marchés, le rôle des incitatifs et la façon dont les signaux transmis par les autorités peuvent modifier le positionnement des investisseurs sans nécessiter un engagement illimité des bilans publics.
Un cadre coordonné à long terme entre les deux responsables pourrait conférer à cette orientation une plus grande durabilité qu’une intervention ponctuelle faisant les manchettes. Cela ne rend pas le résultat certain, mais accroît la probabilité que les investisseurs considèrent le récent mouvement comme étant important sur le plan stratégique, plutôt que simplement tactique.
Incidences pour les placements
Pour les investisseurs, la conclusion pratique consiste à ne pas présumer que le yen s’appréciera de façon continue et linéaire. Le yen a encore besoin du soutien des facteurs fondamentaux, notamment d’un resserrement des écarts de taux d’intérêt et de signes montrant que les capitaux japonais commencent à être réaffectés au marché intérieur.
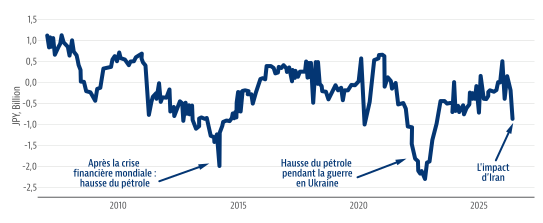
Les prix de l’énergie demeurent également pertinents, compte tenu de la dépendance du Japon à l’égard des importations énergétiques et de l’incidence des prix du pétrole sur la balance commerciale. Toutefois, l’équilibre des risques a changé. Les marchés sont maintenant appelés à réévaluer si la faiblesse du yen demeure une tendance tolérée par les autorités ou si elle est devenue un déséquilibre auquel celles-ci sont susceptibles de réagir.
Figure 4 : Une baisse des prix de l’énergie soutiendrait le JPY
Balance commerciale des biens du Japon
Source : ministère des Finances du Japon, Macrobond Données au 21 juillet 2026 *Crise financière mondiale
Un yen plus fort ne devrait pas non plus être automatiquement considéré comme défavorable aux actions japonaises. Les sociétés exportatrices pourraient être confrontées à des vents contraires si l’appréciation de la monnaie était soudaine. Toutefois, une monnaie plus stable peut accroître le pouvoir d’achat intérieur, atténuer les pressions liées aux coûts des importations et renforcer la confiance à l’égard de la normalisation économique du Japon.
La question la plus importante consiste à déterminer si l’appréciation du yen s’accompagne d’une hausse des rendements intérieurs, d’une meilleure répartition des capitaux et de la poursuite des réformes de la gouvernance d’entreprise. Si tel est le cas, la thèse de placement en faveur du Japon peut demeurer intacte, même dans un contexte de raffermissement de la monnaie.
Conclusion
En définitive, il pourrait s’agir de bien plus qu’une simple intervention, même si cette évolution ne constitue pas une politique américaine visant à affaiblir le dollar. Le Japon tente de stabiliser le yen depuis plusieurs années. L’élément nouveau est la participation du département du Trésor des États-Unis, qui inscrit la faiblesse du yen dans un débat plus vaste portant sur la valeur des monnaies, les avantages commerciaux et le fardeau associé à un dollar durablement fort.
L’observation de Bessent selon laquelle la vigueur du dollar ne se résume pas au niveau affiché sur un écran Bloomberg est importante.
Le rôle du dollar comme monnaie de réserve repose sur sa stabilité, la crédibilité des politiques et la grande liquidité des marchés, et non sur sa valeur à une date donnée. Cette distinction est importante. Il est trop tôt pour conclure à un changement structurel en faveur d’un affaiblissement du dollar. Toutefois, la coordination des politiques, la sous-évaluation extrême du yen, le resserrement des écarts de taux d’intérêt et la possibilité d’un rapatriement des capitaux japonais constituent un signal qui mérite d’être pris au sérieux
Pour accéder à une version partageable de cet article cliquez ici
GLOSSARY:
Rendement obligataire : Intérêt généré par un titre à revenu fixe.
Liquidité : Degré de facilité avec lequel un actif ou un titre peut être rapidement acheté ou vendu sur le marché sans que son prix en soit affecté. Les liquidités sont considérées comme l’actif le plus liquide, tandis que les œuvres d’art ou les livres rares, par exemple, sont relativement peu liquides.
À propos de l’auteur
Lorne Gavsie est vice-président principal et chef de la stratégie macroéconomique et de change chez Gestion mondiale d’actifs CI.
À titre de vice-président principal et chef de la stratégie macroéconomique et de change, Lorne Gavsie dirige la plateforme macroéconomique mondiale de Gestion mondiale d’actifs CI et agit comme gestionnaire de portefeuille pour les stratégies de change de la société. Il contribue au processus de répartition d’actifs et supervise le cadre de rendement à long terme des catégories d’actif de la société, qui éclaire la stratégie de placement et l’élaboration de portefeuille.
Lorne possède plus de 25 ans d’expérience sur les marchés financiers mondiaux, notamment dans des postes de haute direction à Toronto et à Londres. Il est titulaire d’un MBA conjoint de la London School of Economics and Political Science, de HEC Paris et de la NYU Stern School of Business, et il est membre du Comité canadien des marchés de change de la Banque du Canada. Il siège également au conseil exécutif de la section ontarienne de l’International Dyslexia Association.
À propos de l’auteur
Neil Shankar est économiste chez Gestion mondiale d’actifs CI, où il est chargé de surveiller les principales tendances macroéconomiques et de façonner les perspectives économiques de GMA CI. Il participe activement aux discussions sur les placements et la répartition d’actifs, contribuant ainsi à orienter la prise de décision.
Collaborateur principal de la publication « Perspectives sur le capital » de GMA CI, Neil y partage ses points de vue approfondis sur l’évolution de la conjoncture économique. Il interagit également fréquemment avec les parties prenantes au sein de l’organisation et à l’extérieur, contribuant ainsi à approfondir la compréhension du paysage économique. Il est régulièrement cité dans la presse pour ses opinions sur l’économie et les marchés.
Fort de plus de 10 ans d’expérience dans le secteur, Neil a rejoint GMA CI en 2024 après avoir occupé des postes similaires au sein d’autres grandes institutions financières canadiennes. Neil est titulaire d’une maîtrise en économie d’entreprise de l’Université Wilfrid Laurier et d’un baccalauréat (avec distinction) en économie de l’Université Western Ontario.
AVIS IMPORTANT
Des commissions, des commissions de suivi, des frais de gestion et d’autres frais peuvent être associés aux placements dans des fonds communs de placement. Veuillez lire le prospectus avant d’investir. Les fonds communs de placement ne sont pas garantis, leur valeur fluctue fréquemment et leur rendement passé pourrait ne pas se reproduire.
Le présent document est fourni à titre de source générale d’information et ne doit pas être considéré comme un conseil personnel, juridique, comptable, fiscal ou en matière de placement, ni être interprété comme une approbation ou une recommandation à l’égard d’une entité ou d’un titre dont il est question. Tous les efforts ont été déployés afin de garantir l’exactitude des renseignements contenus dans le présent document au moment de sa publication. Les conditions du marché peuvent changer et avoir une incidence sur les renseignements qui y figurent. Tous les graphiques et toutes les illustrations contenus dans le présent document sont fournis à titre indicatif seulement. Ils ne visent pas à prévoir ni à projeter les résultats des placements. Les particuliers devraient obtenir les conseils de professionnels, selon le cas, relativement à tout placement particulier. Les investisseurs devraient consulter leurs conseillers professionnels avant d’apporter des changements à leurs stratégies de placement.
L’auteur ou un membre de sa famille immédiate peut détenir certains des placements ou titres dont il est question dans le présent document. Les opinions et les renseignements présentés sont exclusivement ceux de l’auteur et ne constituent ni des conseils en matière de placement ni une approbation ou une recommandation, par Gestion mondiale d’actifs CI, à l’égard d’une entité ou d’un titre mentionné dans le présent document.
Certains noms, mots, titres, syntagmes, logos, icônes, éléments graphiques ou dessins figurant dans le présent document peuvent constituer des noms commerciaux, des marques de commerce déposées ou non déposées, ou des marques de service de CI Investments Inc., de ses filiales ou de ses sociétés affiliées, et sont utilisés avec permission. Toutes les autres marques appartiennent à leurs propriétaires respectifs et sont utilisées avec permission.
Certaines déclarations contenues dans la présente communication reposent, en totalité ou en partie, sur des renseignements fournis par des tiers. Gestion mondiale d’actifs CI a pris des mesures raisonnables pour s’assurer de leur exactitude. Les conditions du marché peuvent changer et avoir une incidence sur les renseignements contenus dans le présent document.
Certaines déclarations contenues dans le présent document sont de nature prospective. Les déclarations prospectives (Énoncés prospectifs, EP) sont des déclarations de nature prévisionnelle qui dépendent d’événements ou de conditions futurs, qui y font référence ou qui comprennent des termes comme « peut », « pourrait », « devrait », « s’attend à », « prévoit », « a l’intention de », « planifie », « croit » ou « estime », ainsi que d’autres expressions semblables.
Les déclarations qui portent sur l’avenir ou qui contiennent des renseignements autres que des données historiques sont assujetties à des risques et à des incertitudes. Les résultats, les mesures ou les événements réels pourraient donc différer considérablement de ceux présentés dans les EP. Les EP ne constituent pas une garantie de rendement futur et reposent, de par leur nature, sur de nombreuses hypothèses.
Bien que les EP contenus aux présentes reposent sur des hypothèses que Gestion mondiale d’actifs CI et le gestionnaire de portefeuille jugent raisonnables, ni Gestion mondiale d’actifs CI ni le gestionnaire de portefeuille ne peuvent garantir que les résultats réels concorderont avec ces EP. Le lecteur est invité à examiner attentivement les EP et à ne pas s’y fier indûment. Sauf si les lois applicables l’exigent, Gestion mondiale d’actifs CI ne s’engage nullement à mettre à jour ou à réviser les EP, que ce soit à la lumière de nouveaux renseignements, d’événements futurs ou pour toute autre raison, et décline expressément toute intention ou obligation de le faire.CI Global Asset Management is a registered business name of CI Investments Inc.
Gestion mondiale d’actifs CI est une dénomination commerciale déposée de CI Investments Inc.
© CI Investments Inc., 2026. Tous droits réservés.
Publié le 5 août 2026
