24 août 2026
Les rendements à long terme et la recherche de demande
POINTS CLÉS À RETENIR
- Les rendements des titres du Trésor à long terme ont augmenté, alors que les emprunts publics persistants se heurtent à une demande plus faible pour les obligations d’État.
- La vigueur de la croissance économique, les investissements liés à l’IA et une inflation persistante continuent de soutenir des rendements à long terme élevés.
- Les changements de politique envoient un signal clair selon lequel l’administration américaine est préoccupée par la hausse des rendements
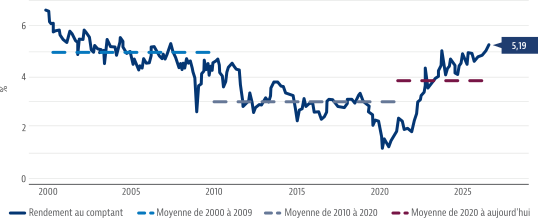
La récente hausse des rendements des titres du Trésor américain à 30 ans à des sommets inégalés depuis plusieurs années ne peut être attribuée à un seul facteur. Cela reflète plutôt une combinaison d’inflation persistante, d’importants déficits budgétaires structurels, d’une croissance économique résiliente et d’une dynamique de l’offre et de la demande de plus en plus difficile, avec moins d’acheteurs disponibles pour absorber un volume croissant de dette publique.
Davantage d’obligations d’État à absorber
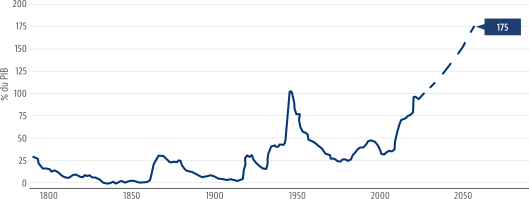
Les dépenses publiques élevées sont devenues la norme non seulement aux États-Unis, mais aussi dans de nombreuses économies développées.
Figure 1 : le rendement des titres du Trésor américain à 30 ans se situe à son niveau le plus élevé depuis près de deux décennies
Rendement des titres du Trésor américain à 30 ans
Source : Département du Trésor des États-Unis, Macrobond
Au 19 août 2026
Figure 2 : la dette fédérale américaine devrait continuer d’augmenter
Dette fédérale américaine détenue par le public
Source : Congressional Budget Office (CBO) des États-Unis, Macrobond
Au 19 mars 2026
Les déficits budgétaires restent importants, persistants et de plus en plus généralisés. Bien que les facteurs sous-jacents varient d’un pays à l’autre, la tendance est constante : une augmentation des dépenses consacrées à la défense, aux infrastructures, à la sécurité énergétique et à la politique industrielle, financées en grande partie par l’emprunt. Pour les investisseurs obligataires, la justification politique de ces dépenses importe moins que leur incidence sur les marchés. Le principal enjeu est l’augmentation constante de l’offre d’obligations d’État que les investisseurs doivent absorber.
Moins d’acheteurs d’obligations d’État
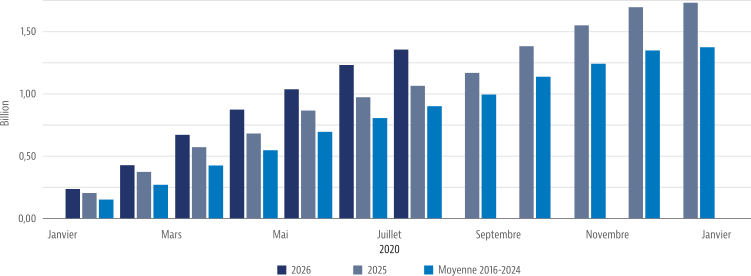
Parallèlement, la demande de dette publique à long terme s’est affaiblie. Les banques centrales n’accroissent plus leurs bilans en achetant des titres à duration, et la demande officielle étrangère semble moins vigoureuse que les années précédentes. Plus récemment, l’opération de base des fonds de couverture, qui consiste notamment à acheter des obligations d’État, a perdu de l’élan et soutient moins le marché. Les émissions de sociétés, particulièrement celles des fournisseurs de services à très grande échelle, constituent un autre facteur défavorable important. À la marge, les nouveaux capitaux qui sont dirigés vers des obligations de sociétés de qualité supérieure à long terme sont des fonds qui ne sont pas investis dans les obligations d’État.
Figure 3 : les émissions de titres de qualité supérieure ont continué d’augmenter
Émissions annuelles cumulées de titres de créance de sociétés de qualité supérieure aux États-Unis
Source : SIFMA (Securities Industry & Financial Markets Association), Macrobond
Au 5 août 2026.
Une croissance solide et une hausse de la productivité pourraient nécessiter des taux plus élevés
Il existe également des raisons fondamentales pour lesquelles les rendements pourraient devoir rester élevés. Si la croissance économique continue de bien résister, que l’essor des dépenses en immobilisations stimulé par l’IA se poursuit et que la politique budgétaire reste favorable, les investisseurs pourraient conclure que les taux d’intérêt actuels ne freinent pas sensiblement l’activité économique. Dans un tel environnement, les rendements pourraient rester près de leurs niveaux actuels pendant une période prolongée.
Une inflation persistante érode rapidement la valeur de l’argent
Aux États-Unis, l’inflation est restée supérieure à la cible pendant près de cinq ans. Le président de la Fed, Warsh, a souligné à maintes reprises ce défi, mais lorsqu’il a été interrogé sur l’évolution des taux d’intérêt à court terme, il s’est montré vague et hésitant quant à la nécessité de relever les taux. Si la politique monétaire n’est pas suffisamment restrictive, l’inflation devrait rester supérieure à la cible, ce qui réduirait la valeur réelle des flux de trésorerie futurs et rendrait la dette à long terme moins attrayante pour les investisseurs.
Somme des parties = prime de risque plus élevée
Face à une offre croissante de dette publique à long terme, à une inflation persistante et à une demande réduite, les investisseurs exigent une rémunération accrue pour détenir des obligations à long terme. Les marchés finiront par s’équilibrer, mais seulement à des rendements plus élevés qui reflètent cette prime de risque élevée.
Ce qu’il faut retenir
Même s’il existe de solides raisons fondamentales pour que les rendements restent plus élevés qu’au cours de la dernière décennie, la forte hausse des primes de risque a attiré l’attention des décideurs politiques. Bien que ni le Trésor ni la Fed ne puissent éliminer les déficits gouvernementaux ou ralentir les dépenses d’investissement liées à l’IA, ils peuvent influencer le profil d’échéance de la dette publique et le montant de la duration que le marché doit absorber. En fait, le Trésor américain a annoncé le doublement des rachats d’obligations à long terme, une mesure qui devrait réduire l’offre d’obligations à 20 et 30 ans d’environ 14 % à 16 %.
De telles interventions sont loin d’être sans précédent, mais leur bilan historique est mitigé. Parmi les exemples mondiaux, citons le Japon et le Royaume-Uni, qui ont souffert d’épisodes de hausse désordonnée des rendements à long terme. Dans les deux cas, après une période d’accalmie suivant une intervention ou des ajustements de politique, les rendements ont repris leur trajectoire haussière sous l’effet des fondamentaux ou du contexte mondial des rendements.
L’intervention récente envoie un signal fort au marché et nous nous attendons donc à ce qu’elle plafonne les rendements à l’extrémité longue de la courbe et, à court terme, réduise la volatilité des taux. À moyen terme, toutefois, il reste difficile de déterminer si les interventions seront suffisantes pour contrer les forces fondamentales qui poussent les rendements et les primes de risque à la hausse. Un apaisement durable pour les obligations à long terme nécessitera probablement un regain de confiance dans la crédibilité de la Fed en matière de lutte contre l’inflation, une demande accrue des investisseurs, un ralentissement des émissions d’obligations de sociétés de qualité supérieure ou un ralentissement marqué de la croissance économique.
Pour accéder à une version partageable de cet article cliquez ici
À propos de l’auteur
Lorne Gavsie est vice-président principal et chef de la stratégie macroéconomique et de change chez Gestion mondiale d’actifs CI.
À titre de vice-président principal et chef de la stratégie macroéconomique et de change, Lorne Gavsie dirige la plateforme macroéconomique mondiale de Gestion mondiale d’actifs CI et agit comme gestionnaire de portefeuille pour les stratégies de change de la société. Il contribue au processus de répartition d’actifs et supervise le cadre de rendement à long terme des catégories d’actif de la société, qui éclaire la stratégie de placement et l’élaboration de portefeuille.
Lorne possède plus de 25 ans d’expérience sur les marchés financiers mondiaux, notamment dans des postes de haute direction à Toronto et à Londres. Il est titulaire d’un MBA conjoint de la London School of Economics and Political Science, de HEC Paris et de la NYU Stern School of Business, et il est membre du Comité canadien des marchés de change de la Banque du Canada. Il siège également au conseil exécutif de la section ontarienne de l’International Dyslexia Association.
À propos de l’auteur
Neil Shankar est économiste chez Gestion mondiale d’actifs CI, où il est chargé de surveiller les principales tendances macroéconomiques et de façonner les perspectives économiques de GMA CI. Il participe activement aux discussions sur les placements et la répartition d’actifs, contribuant ainsi à orienter la prise de décision.
Collaborateur principal de la publication « Perspectives sur le capital » de GMA CI, Neil y partage ses points de vue approfondis sur l’évolution de la conjoncture économique. Il interagit également fréquemment avec les parties prenantes au sein de l’organisation et à l’extérieur, contribuant ainsi à approfondir la compréhension du paysage économique. Il est régulièrement cité dans la presse pour ses opinions sur l’économie et les marchés.
Fort de plus de 10 ans d’expérience dans le secteur, Neil a rejoint GMA CI en 2024 après avoir occupé des postes similaires au sein d’autres grandes institutions financières canadiennes. Neil est titulaire d’une maîtrise en économie d’entreprise de l’Université Wilfrid Laurier et d’un baccalauréat (avec distinction) en économie de l’Université Western Ontario.
À propos de l’auteur
Fernanda Fenton, Vice-présidente, Gestionnaire de portefeuille – Revenu fixe, apporte à son rôle plus de 11 ans d’expérience en gestion de placements, avec plus de 15 ans d’expérience dans le secteur des services financiers. Chez Gestion Mondiale d’Actifs CI (GMA CI), Fernanda occupe le poste de gestionnaire de portefeuille spécialisée dans les taux d’intérêt mondiaux et dans les titres à revenu fixe des marchés émergents. Avant GMA CI, elle était gestionnaire de portefeuille associée chez un autre gestionnaire d’actifs canadien. Avant cela, elle a travaillé pendant six ans dans les marchés financiers de la dette d’Amérique latine et les services de banque d’investissement chez Credit Suisse à New York. Elle est analyste financière agréée (CFA) et titulaire d’une maîtrise en administration des affaires de l’Université de Californie à Berkeley et d’un baccalauréat en arts (avec distinction) de l’Instituto Tecnológico Autónomo de México (ITAM), à Mexico.
GLOSSARY:
Rendement obligataire : l’intérêt généré sur un titre à revenu fixe.
Liquidité : la mesure dans laquelle un actif ou un titre peut être rapidement acheté ou vendu sur le marché sans faire varier le prix de l’actif. Les liquidités (ou trésorerie) sont considérées comme l’actif le plus liquide, tandis que les objets d’art ou les livres rares sont relativement peu liquides.
AVIS DE NON-RESPONSABILITÉ IMPORTANTS
Ce document est fourni à titre de source d’information générale et ne doit pas être considéré comme un conseil personnel, juridique, comptable, fiscal ou d’investissement, ni comme une approbation ou une recommandation d’une entité ou d’un titre dont il est question. Tous les efforts ont été déployés pour s’assurer que l’information contenue dans ce document était exacte au moment de sa publication. Les conditions du marché sont susceptibles de changer, ce qui pourrait avoir une incidence sur les renseignements contenus dans le présent document. Tous les graphiques et illustrations figurant dans le présent document sont fournis à titre indicatif seulement. Ils ne visent en aucun cas à prévoir ou extrapoler des résultats d’investissement. Les particuliers devraient demander l’avis de professionnels, selon le cas, au sujet de tout placement particulier. Les investisseurs devraient consulter leurs conseillers professionnels avant d’apporter tout changement à leurs stratégies d’investissement.
L’auteur et/ou un membre de sa famille proche peuvent détenir des titres spécifiques dont il est question dans ce document. Toute opinion ou information fournie n’engage que l’auteur et ne doit pas être interprétée comme des conseils en placement ou comme une approbation ou une recommandation à l’égard d’entités ou de titres mentionnés ou fournis par Gestion mondiale d’actifs CI.
Certains noms, mots, titres, phrases, logos, icônes, graphiques ou dessins dans ce document peuvent constituer des noms commerciaux, des marques déposées ou non déposées ou des marques de service de CI Investments Inc., de ses filiales ou de ses sociétés affiliées, utilisés avec autorisation. Toutes les autres marques appartiennent à leurs propriétaires respectifs et sont utilisées avec autorisation.
Certains énoncés contenus dans la présente communication sont fondés entièrement ou en partie sur des renseignements fournis par des tiers; Gestion mondiale d’actifs CI a pris des mesures raisonnables afin de s’assurer de leur exactitude. Les conditions du marché sont susceptibles de changer, ce qui pourrait avoir une incidence sur les renseignements contenus dans le présent document.
Certains énoncés contenus dans le présent document constituent des énoncés prospectifs. Les énoncés prospectifs sont des déclarations de nature prévisionnelle dépendant de conditions ou d’événements futurs ou s’y rapportant, ainsi que tout énoncé incluant des verbes comme « pouvoir », « devoir », « s’attendre », « prévoir », « anticiper », « viser », « avoir l’intention », « croire », « estimer », « évaluer », « être possible », « être d’avis » ou tout autre mot ou expression similaire. Les énoncés prospectifs qui ne constituent pas des faits historiques sont assujettis à un certain nombre de risques et d’incertitudes. Les résultats, actions ou événements réels pourraient différer considérablement de ceux présentés dans les énoncés prospectifs. Les énoncés prospectifs ne comportent aucune garantie de rendement futur. Ils sont, par définition, fondés sur de nombreuses hypothèses. Les énoncés prospectifs contenus dans les présentes sont fondés sur des hypothèses que Gestion mondiale d’actifs CI et le gestionnaire de portefeuille considèrent comme étant raisonnables. Cependant, ni Gestion mondiale d’actifs CI ni le gestionnaire de portefeuille ne peuvent garantir que les résultats obtenus seront conformes à ces énoncés prospectifs. Le lecteur est invité à examiner attentivement les énoncés prospectifs et à ne pas leur accorder une confiance excessive. La société ne s’engage aucunement à mettre à jour ou à réviser de tels énoncés prospectifs à la lumière de nouvelles données, d’événements futurs ou de tout autre facteur qui pourrait influer sur ces renseignements et décline toute responsabilité à cet égard, sauf si la loi l’exige.
Gestion mondiale d’actifs CI est un nom commercial enregistré de CI Investments Inc.
© CI Investments Inc. 2026. Tous droits réservés.
Publié le 24 août 2026.
