26 août 2026
La dernière monnaie honnête- l’argument stratégique en faveur de l’or et du Bitcoin
POINTS CLÉS À RETENIR
- Les arguments en faveur des actifs réels n'ont jamais été aussi solides. L'endettement croissant, les déficits persistants et la dépréciation monétaire continuent de soutenir les perspectives de l'or et du bitcoin.
- L'or et le bitcoin sont bien positionnés pour un paysage monétaire en évolution. Leur rareté, les tendances de dédollarisation et la baisse des taux d'intérêt réels renforcent leur attrait à long terme.
- De petites allocations peuvent avoir un impact significatif. Une exposition stratégique peut améliorer la diversification du portefeuille, sa résilience et son potentiel de rendement à long terme.
« Par un processus continu d’inflation, les gouvernements peuvent confisquer, secrètement et sans que cela soit remarqué, une part importante de la richesse de leurs citoyens. » — John Maynard Keynes
1,17 billion de dollars C’est ce que le gouvernement américain a dépensé jusqu’à présent cette année, au seul titre du paiement des intérêts. Selon les projections, les déficits devraient maintenant dépasser les niveaux d’urgence atteints durant la pandémie de COVID-19. Ces déficits croissants sont devenus structurels et franchissent successivement de nouveaux paliers, même en période « hors urgence ».
Déjà pire que durant la Covid. Projections du CBO relatives au déficit, en billions de dollars américains
Scénario de référence antérieur à la guerre en Iran; les coûts liés à la guerre ne sont pas pris en compte
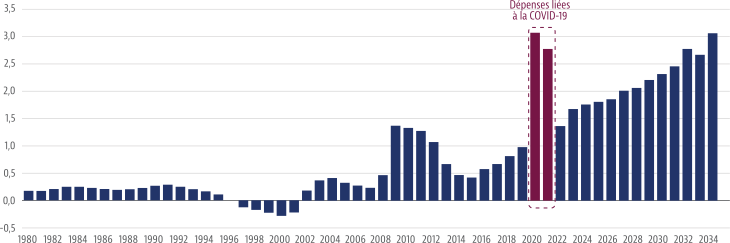
Source : le Wall Street Journal. Bureau du budget du Congrès (CBO). Au 31 mars 2026. Gestion mondiale d’actifs CI
Les gouvernements confrontés à cette dynamique disposent habituellement de deux options. La première est l’option « bruyante » : annoncer des compressions budgétaires et des impôts douloureux et politiquement toxiques, puis tenter de survivre aux prochaines élections. La seconde est l’option « discrète » : diluer silencieusement le pouvoir d’achat de la monnaie en circulation et laisser le public payer la note sans jamais voir la facture. L’histoire montre que les monnaies sont discrètement diluées bien avant que les budgets ne soient courageusement équilibrés. La dégradation par Moody’s de la note de crédit des États-Unis constituait un verdict sur cette trajectoire précise.
La monnaie papier se plie à la volonté des gouvernements, qui ont souvent fait tourner la planche à billets pour en créer ex nihilo. En revanche, les actifs à offre limitée, l’or et le bitcoin, sont insensibles aux décrets et à l’abri de toute dilution. Pour se prémunir contre le prochain épisode inévitable d’indiscipline budgétaire, nous estimons que les solutions tout-en-un traditionnelles justifient une répartition stratégique en actifs à offre limitée, soit l’or et le bitcoin.
L’argument en faveur des actifs à offre limitée en trois graphiques
1. Rendements en hausse. Dollar en baisse.
Le rendement des obligations à 30 ans mesure ce que le marché exige pour prêter au gouvernement. L’indice ICE U.S. Dollar Index mesure ce que vaut en retour la monnaie de ce gouvernement. Depuis janvier 2025, le coût des prêts au gouvernement a augmenté, tandis que la valeur de sa monnaie a diminué. Autrement dit, le marché exige davantage et accorde moins sa confiance.
Rendements en hausse. Dollar en baisse.
Rendement du Trésor américain à 30 ans par rapport à l’indice ICE U.S. Dollar Index, indexé à 100 (2 janv. 2025)
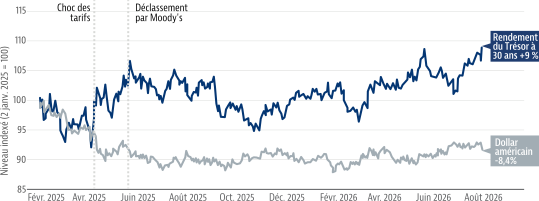
Source : Bloomberg Financial L.P. Gestion mondiale d’actifs CI.
2. Les tendances de l’or s’inscrivent dans le long terme.
L’or peut être volatil à court terme, sous l’effet du sentiment. Sur plusieurs décennies, son évolution est dictée par les forces structurelles qui érodent la monnaie papier. Le cycle actuel, amorcé en 2022, repose sur des forces plus profondément ancrées que tout cycle précédent.
Les tendances de l’or s’inscrivent dans le long terme.
Cycle actuel (2022-2026) par rapport au cycle passé (2004-2012), indexé à 100 au jour 1
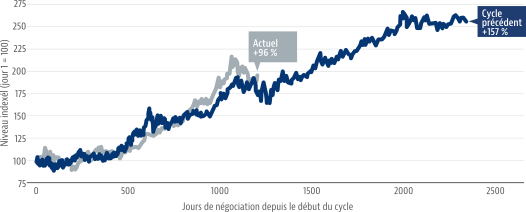
Source : Bloomberg Financial L.P. Gestion mondiale d’actifs CI.
3. Le bitcoin compte. Surtout lorsque les banques centrales font tourner la planche à billets.
Comme pour l’or, l’argument en faveur du bitcoin s’inscrit dans le long terme et repose sur des facteurs structurels. Le bitcoin a l’habitude de bien se comporter chaque fois que les gouvernements se comportent mal. Ce qui suit met cette tendance en parallèle avec l’expansion de la masse monétaire.
Le bitcoin compte. Surtout lorsque les banques centrales font tourner la planche à billets.
Bitcoin (indexé, échelle logarithmique, janv. 2018 = 100) par rapport au bilan de la Fed (en billions de dollars US)
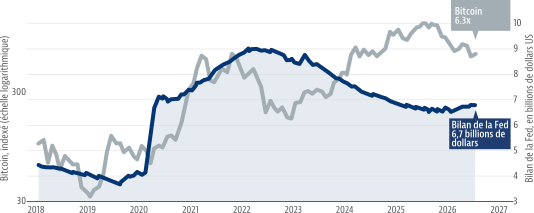
Source : Bloomberg Financial LP, Réserve fédérale. Gestion mondiale d’actifs CI.
La genèse des FNB de répartition de l’actif+ CI
Sur quelques mois, l’or et le bitcoin sont influencés par le sentiment. Sur plusieurs années, les facteurs structurels favorables qui soutiennent leur hausse sont déjà en place. C’est ce qui a donné naissance à CEQP et à CBAP.
Quatre facteurs structurels favorables à l’or et au bitcoin
- Monétisation de la dette. Les États-Unis doivent 39,8 billions de dollars et empruntent davantage chaque année uniquement pour payer les intérêts. Tôt ou tard, la seule façon réaliste de gérer ce fardeau consistera à accroître la masse monétaire, ce qui réduira la valeur de chaque dollar déjà en circulation. L’or et le bitcoin ont tendance à s’apprécier lorsque la monnaie papier se déprécie sous l’effet de sa dilution.
- Compression des rendements réels. L’autre solution consiste à réduire les taux d’intérêt. Lorsque cela se produit, les liquidités et les obligations rapportent moins que le taux d’inflation, ce qui signifie qu’elles perdent discrètement du pouvoir d’achat. Les investisseurs qui le comprennent se tournent vers des actifs qui préservent leur valeur. L’or remplit ce rôle depuis des siècles. Le bitcoin l’assume de plus en plus.
- Dédollarisation. Partout dans le monde, les pays détiennent progressivement une part moindre de leur épargne en dollars américains et une part accrue en or. Lorsque les plus grandes institutions mondiales jugent une monnaie moins digne de confiance, elles se tournent vers des actifs qu’aucun gouvernement ne peut imprimer.
- Offre fixe. L’offre d’or est déterminée par la nature, et il n’existera jamais plus de 21 millions de bitcoins. Aucun gouvernement, aucune banque centrale ni aucun comité ne peut modifier ce nombre. Dans un monde où la monnaie papier est illimitée, cette rareté accroît sa valeur de façon cumulative chaque fois que la planche à billets se met en marche.
Pourquoi 4 % d’or et 4 % de bitcoin?
CEQP détient 4 % d’or et 4 % de bitcoin. CBAP détient une pondération de 2,5 % dans chacun. Cette répartition optimise l’exposition afin de tirer parti des facteurs structurels favorables, tout en calibrant la taille des positions de manière à pouvoir absorber les scénarios de risque temporaires.
- Le risque de baisse est limité : Une baisse simultanée de 30 % de l’or et du bitcoin sur un trimestre entraînerait une perte de 1,5 % pour CBAP.
- Le potentiel de hausse n’est pas plafonné : Lorsque l’or et le bitcoin bougent, ils le font de manière décisive. Portés par les facteurs structurels favorables présentés dans ce document, l’or et le bitcoin devraient, selon nous, contribuer de façon importante aux rendements à long terme des portefeuilles.
- La diversification est bien réelle : Une répartition optimisée entre l’or et le bitcoin, comme celle de CEQP et de CBAP, tend à créer une synergie à l’échelle du portefeuille dans son ensemble, ce qui pourrait améliorer les rendements ajustés au risque.
Bonifiez votre répartition tout-en-un.
Si, comme nous, vous estimez que les risques à venir exigent une répartition proactive en or et en bitcoin, notre suite de répartition de l’actif+ CI, offerte sous forme de profils équilibrés et entièrement en actions, présente un positionnement unique qui lui permet d’offrir cette exposition au moyen d’une solution à faible coût, compatible avec la troisième phase du Modèle de relation client-conseiller (MRCC3), qu’il suffit de mettre en place et de laisser suivre son cours.
Fonds FNB de répartition d’actif équilibré + CI- Série FNB
(symbole boursier: CBAP)

Fonds FNB de répartition d’actif en actions + CI – Série FNB
(symbole boursier: CEQP)

Pour accéder à une version partageable de cet article cliquez ici.
À propos de l’auteur
Adam Bahram est vice-président, stratège multi-actifs chez Gestion mondiale d’actifs CI, où il supervise les stratégies de répartition d’actifs de l’entreprise. À ce titre, Adam est chargé de fournir des analyses sur les portefeuilles aux clients institutionnels et aux conseillers, tout en soutenant le positionnement et la croissance des solutions de placement de GMA CI.
Adam possède une vaste expérience dans l’analyse de recherche du côté acheteur, la répartition d’actifs et la gestion de portefeuille. Avant de se joindre à GMA CI, il occupait le poste de gestionnaire de portefeuille associé au sein de l’équipe de répartition d’actifs chez Gestion de Placements TD, où il a acquis une solide expertise dans l’élaboration et la gestion de stratégies de placement. Il a également siégé au comité d’investissement d’une société de gestion de patrimoine.
Il est titulaire d’une maîtrise en finance de la Sobey School of Business de l’Université Saint Mary's et détient le titre de CFA.
GLOSSAIRE DES TERMES :
Baisse maximale : une mesure de l’écart entre le sommet et le creux d’un placement ou, en d’autres termes, de l’écart entre le prix le plus élevé et le prix le moins élevé au cours d’une période donnée.
Rendements (ajustés au risque) : une mesure du rendement des placements qui tient compte du niveau de risque ou de volatilité assumé pour le générer. Prenons l’exemple de deux investissements dont le rendement est de 10 % sur une période donnée. L’investissement ayant le rendement ajusté au risque le plus élevé serait celui dont le prix a le moins fluctué. Les ratios de Sharpe et de Sortino sont deux des mesures les plus couramment utilisées pour mesurer le rendement ajusté au risque.
Volatilité : évalue dans quelle mesure le cours d’un titre, d’un dérivé ou d’un indice fluctue. La mesure la plus couramment utilisée de la volatilité des fonds d’investissement est l’écart-type.
AVIS DE NON-RESPONSABILITÉ IMPORTANTS
Les investissements dans les fonds négociés en bourse (FNB) peuvent être assortis de commissions, de frais de gestion et d’autres frais. Habituellement, vous payez des frais de courtage à votre courtier si vous achetez ou vendez des parts d’un FNB sur une bourse canadienne reconnue. Si les parts sont achetées ou vendues sur ces bourses canadiennes, les investisseurs pourraient payer plus que la valeur liquidative courante lorsqu’ils achètent les parts du FNB et recevoir moins que la valeur liquidative courante lorsqu’ils les vendent. Veuillez lire le prospectus avant d’investir. Des renseignements importants sur les fonds négociés en bourse figurent dans leurs prospectus respectifs. Les FNB ne sont pas garantis; leur valeur fluctue fréquemment et le rendement passé pourrait ne pas se répéter.
La présente communication est publiée par Gestion mondiale d’actifs CI (« GMA CI »). Tous les commentaires et renseignements contenus dans la présente communication sont fournis à titre de source générale d’informations et ne doivent pas être considérés comme des conseils personnels en matière d’investissement. Les données et les renseignements fournis par GMA CI et par d’autres sources sont jugés fiables à la date de publication.
Certains énoncés contenus dans la présente communication sont fondés entièrement ou en partie sur des renseignements fournis par des tiers; GMA CI a pris des mesures raisonnables afin d’en assurer l’exactitude. Les conditions du marché sont susceptibles de changer, ce qui pourrait avoir une incidence sur les renseignements contenus dans le présent document.
Les renseignements contenus dans la présente communication ne constituent en aucun cas des conseils juridiques, comptables, d’investissement ou fiscaux, et ne doivent pas être considérés comme tels. Il convient de consulter des conseillers professionnels avant d’agir sur la base des renseignements contenus dans cette publication.
L’auteur et/ou un membre de sa famille proche peuvent détenir des participations/titres spécifiques mentionnés dans le présent document.
Toute opinion ou information fournie n’engage que l’auteur et ne doit pas être interprétée comme des conseils d’investissement ou comme une approbation ou une recommandation à l’égard d’entités ou de titres commentés ou fournis par Gestion mondiale d’actifs CI. Ce document est réservé aux investisseurs canadiens qualifiés.
Le contenu du présent document ne peut être modifié, copié, reproduit, publié, téléchargé, affiché, transmis, distribué ou exploité commercialement d’aucune manière. Vous pouvez télécharger le présent document aux fins de vos activités à titre de conseiller financier, à condition que vous ne modifiiez pas les avis de droit d’auteur et tout autre avis exclusif. Le téléchargement, la retransmission, le stockage sur tout support quelconque, la reproduction, la redistribution ou la nouvelle publication à n’importe quelle fin sont strictement interdits sans l’autorisation écrite de GMA CI.
Gestion mondiale d’actifs CI est le nom commercial enregistré de CI Investments Inc.
© CI Investments Inc. 2026. Tous droits réservés.
