25 août 2026
Droits de douane entre les États-Unis et le Canada : Trois scénarios et leurs répercussions
POINTS CLÉS
- L’incidence économique directe des plus récents droits de douane entre les États-Unis et le Canada semble gérable.
- Le risque le plus important ne réside pas dans le calcul des droits de douane en soi, mais dans la durée de l’incertitude et le risque d’une nouvelle escalade.
- Une résolution négociée demeure l’issue la plus probable, mais les investisseurs devraient évaluer la situation en fonction des trois scénarios plutôt que dese fier aux manchettes.
La rupture des négociations commerciales entre les États-Unis et le Canada, suivie de l’imposition de nouveaux droits de douane américains et des mesures de rétorsion du Canada, a naturellement suscité une vive réaction politique et émotionnelle. Les différends commerciaux entre partenaires proches soulèvent des questions de souveraineté, d’équité et d’intérêt national, et ne se limitent pas aux considérations économiques. Les marchés réagiront et s’adapteront au bruit généré par les rebondissements dans l’actualité. Nous estimons toutefois qu’il est important de prendre du recul et d’évaluer les trajectoires les plus probables à partir de maintenant.
Nous pensons donc qu’il est préférable d’aborder la question sous l’angle de différents scénarios plutôt que de suivre chaque nouveau développement du cycle médiatique. Les répercussions économiques immédiates semblent toujours gérables. Même avec les droits de douane ciblés de 50 % qui retiennent maintenant l’attention, l’incidence prévue sur le produit intérieur brut (PIB; GDP en anglais) du Canada est inférieure à 0,5 %, le taux tarifaire net grimpe à environ 6 % et 80 % des exportations canadiennes vers les États-Unis demeurent exemptes de droits de douane. Les répercussions seraient probablement ressenties davantage dans les provinces où le secteur manufacturier occupe une place importante, notamment l’Ontario et le Québec. Le risque le plus important réside dans ce qui pourrait se produire si l’incertitude perdure : la confiance s’affaiblit, les decisions d’investissement sont reportées et les entreprises commencent à planifier leurs activités en fonction d’une relation commerciale canado américaine moins prévisible.
Scénario 1 : résolution négociée après une escalade initiale
Probabilité : 50 %
Ce scénario suit le schéma désormais bien connu du « TACO » de Trump : les négociations échouent, le ton monte, des droits de douane sont annoncés ou imposés, les marchés réagissent, puis les deux parties retournent à la table des négociations dans un délai de quelques jours ou de quelques semaines. Cet épisode crée de la volatilité, mais les entreprises le considèrent comme une tactique de négociation plutôt que comme un changement durable de la relation commerciale. Les dommages économiques seraient probablement limités.
La confiance se rétablit à mesure que l’incertitude s’estompe, les dépenses et les décisions d’embauche qui avaient été reportées reprennent, et les actifs canadiens, y compris le huard, se redressent après un léger recul. Les perspectives à moyen terme demeurent largement intactes, soutenues par l’intégration profonde des chaînes d’approvisionnement nord-américaines.
Droits de douane américains sur les importations, par partenaire commercial
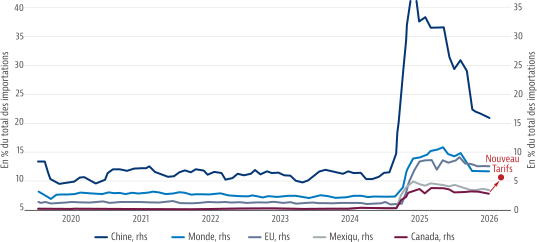
Source: U.S. Census Bureau, Macrobond En date au août 2026
Scénario 2 : escalade prolongée des mesures de rétorsion
Probabilité : 35 %
Dans ce scénario, le Canada va de l’avant avec ses droits de douane de rétorsion et les États-Unis répliquent par des mesures similaires. Les négociations stagnent, les pressions politiques s’intensifient et un cycle de mesures de retorsion et de contre-rétorsion se poursuit pendant plusieurs semaines ou plusieurs mois avant qu’un compromis ne soit finalement conclu.
L’incidence directe des droits de douane demeure limitée, mais l’incertitude devient plus dommageable. Les entreprises reportent leurs dépenses en immobilisations, adoptent une approche plus prudente à l’égard de leurs projets d’embauche, et les investisseurs étrangers se montrent plus défensifs et préfèrent attendre avant de prendre position sur les actifs canadiens. Certains secteurs et certaines regions subissent des pressions plus fortes, même si les répercussions à l’échelle nationale demeurent gérables.
Scénario 3 : maintien à long terme des droits de douane
Probabilité : 15 %
Il s’agit du scénario le moins probable, mais aussi de celui qui aurait les conséquences les plus importantes. Des droits de douane élevés demeurent en vigueur pendant une période prolongée, et les entreprises commencent à considerer l’incertitude comme permanente plutôt que temporaire.
Le risque le plus important réside dans la reaction comportementale. Les entreprises reportent leurs projets d’expansion, réorientent leurs capitaux, réévaluent leurs chaînes d’approvisionnement et privilégient les territoires considérés comme plus prévisibles. Les embauches ralentissent, la confiance se détériore et les investissements diminuent.
Au fil du temps, la faiblesse des investissements aggraverait les défis du Canada en matière de productivité et pèserait sur la croissance à long terme. Les actifs canadiens pourraient subir une décote persistante, tandis que le dollar canadien demeurerait sous pression. Plus l’incertitude perdure, plus les dommages deviennent difficiles à renverser.
Importations américaines en provenance du Canada
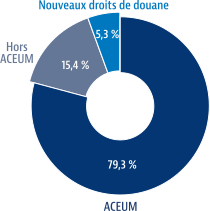
Source: U.S. Census Bureau, Macrobond En date du 23 août 2026
Conclusion
L’incidence économique directe des plus récents droits de douane demeure gérable, mais la durée de l’incertitude est déterminante. Les chiffres qui font les manchettes ne sont pas négligeables, mais ils ne sont pas non plus catastrophiques : la baisse prévue du PIB est inférieure à 0,5 %, le taux tarifaire net grimpe à environ 6 % et la majorité des exportations canadiennes vers les États-Unis demeurent exemptes de droits de douane. Si le différend est réglé rapidement, les dommages devraient être limités. Si l’incertitude persiste, la confiance, l’investissement et le comportement des entreprises deviendront les principaux canaux par lesquels les répercussions se transmettront à l’économie et aux marchés canadiens.
Pour accéder à une version partageable de cet article cliquez ici.
À propos de l’auteur
Lorne Gavsie est vice-président principal et chef de la stratégie macroéconomique et de change chez Gestion mondiale d’actifs CI.
À titre de vice-président principal et chef de la stratégie macroéconomique et de change, Lorne Gavsie dirige la plateforme macroéconomique mondiale de Gestion mondiale d’actifs CI et agit comme gestionnaire de portefeuille pour les stratégies de change de la société. Il contribue au processus de répartition d’actifs et supervise le cadre de rendement à long terme des catégories d’actif de la société, qui éclaire la stratégie de placement et l’élaboration de portefeuille.
Lorne possède plus de 25 ans d’expérience sur les marchés financiers mondiaux, notamment dans des postes de haute direction à Toronto et à Londres. Il est titulaire d’un MBA conjoint de la London School of Economics and Political Science, de HEC Paris et de la NYU Stern School of Business, et il est membre du Comité canadien des marchés de change de la Banque du Canada. Il siège également au conseil exécutif de la section ontarienne de l’International Dyslexia Association.
À propos de l’auteur
Neil Shankar est économiste chez Gestion mondiale d’actifs CI, où il est chargé de surveiller les principales tendances macroéconomiques et de façonner les perspectives économiques de GMA CI. Il participe activement aux discussions sur les placements et la répartition d’actifs, contribuant ainsi à orienter la prise de décision.
Collaborateur principal de la publication « Perspectives sur le capital » de GMA CI, Neil y partage ses points de vue approfondis sur l’évolution de la conjoncture économique. Il interagit également fréquemment avec les parties prenantes au sein de l’organisation et à l’extérieur, contribuant ainsi à approfondir la compréhension du paysage économique. Il est régulièrement cité dans la presse pour ses opinions sur l’économie et les marchés.
Fort de plus de 10 ans d’expérience dans le secteur, Neil a rejoint GMA CI en 2024 après avoir occupé des postes similaires au sein d’autres grandes institutions financières canadiennes. Neil est titulaire d’une maîtrise en économie d’entreprise de l’Université Wilfrid Laurier et d’un baccalauréat (avec distinction) en économie de l’Université Western Ontario.
GLOSSARY:
Duration : Mesure de la sensibilité du prix d’un placement à revenu fixe à une variation des taux d’intérêt. La duration est exprimée en nombre d’années. Lorsque les taux d’intérêt diminuent, le prix d’une obligation dont la duration est plus longue devrait augmenter davantage que celui d’une obligation dont la duration est plus courte. Inversement, lorsque les taux d’intérêt augmentent, le prix d’une obligation dont la duration est plus longue devrait diminuer davantage.
Volatilité : Mesure de l’ampleur des fluctuations du prix d’un titre, d’un instrument dérivé ou d’un indice. Dans le cas des fonds de placement, l’écart-type est la mesure de volatilité la plus couramment utilisée.
AVIS DE NON-RESPONSABILITÉ IMPORTANTS
Le présent document est fourni à titre de source générale d’information et ne doit pas être considéré comme un conseil personnel, juridique, comptable, fiscal ou en matière de placement, ni être interprété commeune approbation ou une recommandation à l’égard d’une entité ou d’un titre dont il est question. Tous les efforts ont été déployés afin de garantir l’exactitude des renseignements contenus dans le présent document au moment de sa publication. Les conditions du marché peuvent évoluer, ce qui pourrait avoir une incidence sur les renseignements contenus dans le présent document. Tous les graphiques et toutes les illustrations qui y figurent sont présentés à titre indicatif seulement. Ils ne visent pas à prévoir ni à projeter les résultats de placement. Chaque personne devrait consulter les professionnels appropriés pour obtenir des conseils concernant un placement particulier. Les investisseurs devraient consulter leurs conseillers professionnels avant d’apporter tout changement à leursstratégies de placement.
L’auteur ou un membre de sa famille immédiate peut détenir certains des placements ou titres dont il est question dans le présent document. Les opinions et les renseignements présentés sont exclusivement ceux de l’auteur et ne constituent ni des conseils en matière de placement ni une approbation ou une recommandation de la part de Gestion mondiale d’actifs CI à l’égard d’une entité ou d’un titre mentionné ou présenté dans le présent document.
Certains noms, mots, titres, slogans, logos, icônes, éléments graphiques ou concepts figurant dans le présent document peuvent constituer des noms commerciaux, des marques de commerce déposées ou non déposées, ou des marques de service appartenant à CI Investments Inc., à ses filiales ou à ses sociétés affiliées, et sont utilisés avec leur permission. Toutes les autres marques appartiennent à leurs propriétaires respectifs et sont utilisées avec leur permission.
Certaines déclarations contenues dans la présente communication reposent, en totalité ou en partie, sur des renseignements fournis par des tiers. Gestion mondiale d’actifs CI a pris des mesures raisonnables pour en assurer l’exactitude. Les conditions du marché peuvent évoluer, ce qui pourrait avoir une incidence sur les renseignements contenus dans le présent document.
Certaines déclarations contenues dans le présent document sont de nature prospective. Les énoncés prospectifs (EP) sont des déclarations de nature prévisionnelle qui dépendent d’événements ou de conditions futurs, qui y font référence ou qui comprennent des termes comme « peut », « pourra », « devrait », « pourrait », « prévoit », « anticipe », « entend », « planifie », « croit » ou « estime », ainsi que d’autres expressions semblables. Les déclarations qui portent sur l’avenir ou qui contiennent des renseignements autres que des données historiques sont assujetties à des risques et à des incertitudes. Les résultats, les mesures ou les événements réels pourraient différer sensiblement de ceux qui sont présentés dans les EP. Les EP ne garantissent pas le rendement futur et reposent, de par leur nature, sur de nombreuses hypothèses. Bien que les EP contenus dans le présent document soient fondés sur des hypothèses que Gestion mondiale d’actifs CI et le gestionnaire de portefeuille estiment raisonnables, ni Gestion mondiale d’actifs CI ni le gestionnaire de portefeuille ne peuvent garantir que les résultats réels correspondront à ces EP. Le lecteur est invité à examiner attentivement les EP et à ne pas s’y fier indûment. Sauf si les lois applicables l’exigent, Gestion mondiale d’actifs CI ne s’engage aucunement à mettre à jour ou à réviser les EP, que ce soit en raison de nouveaux renseignements, d’événements futurs ou de toute autre circonstance, et décline expressément toute intention ou obligation de le faire.
Gestion mondiale d’actifs CI est un nom commercial enregistré de CI Investments Inc.
© CI Investments Inc., 2026. Tous droits réservés.
Publié le 25 août 2026
