20 octobre 2026
La hausse des rendements obligataires pousse les responsables de la répartition de l’actif à réévaluer leur positionnement
PRINCIPAUX POINTS À RETENIR
- La hausse des rendements obligataires a renforcé l’attrait des obligations gouvernementales. À mesure que les rendements ont atteint des niveaux plus intéressants, les portefeuilles ont accru leur exposition aux obligations gouvernementales et éliminé leur précédente sous-pondération.
- Le positionnement des portefeuilles s’est rapproché d’une pondération neutre. L’exposition aux actions a été légèrement réduite, reflétant une approche de répartition de l’actif plus équilibrée dans un contexte de marché en évolution.
- Dans le cadre de la stratégie de portefeuille, des ajustements ont été mis en œuvre tout en maintenant une duration neutre. Ce positionnement a été appliqué de façon constante au sein des fonds CI Revenu et croissance mondiaux, CI Revenu et croissance canadien et CI Répartition de l’actif canadien.
QUELS CHANGEMENTS ONT ÉTÉ APPORTÉS AUX PORTEFEUILLES?
- Exposition accrue aux obligations d’État, leurs rendements ayant atteint des niveaux plus attrayants.
- Réduction modeste de l’exposition aux actions et rapprochement des portefeuilles d’un positionnement neutre.
- Élimination de la sous-pondération des obligations d’État.
- Maintien d’un positionnement neutre en matière de duration.
- Les changements se reflètent dans les stratégies suivantes : Fonds mondial de croissance et de revenu CI, Fonds de croissance et de revenu canadien CI et Fonds de répartition de l’actif canadien CI.
Quand les bonnes nouvelles ne suffisent pas
Nous vous faisons part de quelques réflexions récentes issues de la réunion de notre Comité de répartition de l’actif…
Le mois de septembre nous a rappelé une fois de plus que les marchés évoluent rarement en ligne droite. Bien que les principaux indices boursiers aient terminé le mois pratiquement inchangés, les titres et les secteurs qui ont mené le marché ont été de plus en plus dispersés. Comme l’a fait remarquer un membre du Comité : « Un jour, le marché récompense les sociétés liées à l’infrastructure de l’IA; le lendemain, il s’intéresse aux concepteurs de semi-conducteurs; peu après, son attention se porte sur un tout autre segment de l’écosystème technologique. » Plutôt que d’être animés par un seul thème dominant, les marchés semblent dépendre de plus en plus de hausses de courte durée au sein de secteurs et de branches d’activité donnés.
Dans ce contexte, le Comité de répartition de l’actif a consacré moins de temps à discuter des solides rendements enregistrés par les marchés depuis le début de l’année et davantage à débattre d’une question beaucoup plus importante :
Que se passe-t-il lorsque les attentes deviennent elles-mêmes le risque?
Après un marché haussier de plusieurs années alimenté par une croissance économique résiliente, de solides bénéfices des sociétés et un enthousiasme marqué à l’égard de l’intelligence artificielle, les investisseurs restent désireux d’acheter à chaque repli du marché.
Toutefois, sous la surface, plusieurs signaux indiquent que l’équilibre des risques commence peut-être à changer.
Comme l’a fait remarquer un membre du Comité :
« Le marché cherche manifestement des raisons de progresser, mais il devient de plus en plus difficile de le pousser encore plus haut. »
Les discussions ont finalement porté sur trois thèmes clés :
- L’attrait croissant des obligations d’État
- Les attentes élevées sur les marchés boursiers
- La possibilité que les obligations et les actions envoient des signaux très différents, ainsi que les répercussions de cette divergence sur la croissance
Les rendements des obligations d’État offrent-ils un avantage?
Les obligations d’État ont été l’un des sujets les plus débattus lors de la réunion. Pendant une bonne partie des dernières années, la sous-pondération des obligations d’État a été bénéfique pour le rendement des portefeuilles. Cependant, le contexte de placement évolue. Le rendement des obligations du Trésor américain à 10 ans a avoisiné 5 %, tandis que celui des obligations d’État à plus longue échéance a atteint des niveaux inégalés depuis des décennies. Des mouvements semblables se sont produits dans la plupart des marchés développés. Au Canada, le rendement des obligations du gouvernement du Canada à 10 ans est passé de 3,47 % au début de l’année à environ 4,00 % aujourd’hui. Source : Banque du Canada. Cette évolution a soulevé une question que les conseillers nous posent de plus en plus souvent : Est-il enfin temps d’accroître de nouveau l’exposition aux obligations d’État?
Le Comité n’a pas conclu que les taux d’intérêt étaient sur le point de diminuer fortement. Il a plutôt constaté que la hausse des rendements commençait à offrir aux investisseurs une rémunération raisonnable pour l’incertitude. Comme l’a indiqué un membre :
« Est-ce que je préfère aujourd’hui les obligations aux liquidités? Oui. Suis-je fermement convaincu que les taux vont diminuer considérablement à partir de maintenant? Non. »
Le Comité a reconnu que les risques d’inflation demeuraient présents et que la hausse des prix des produits de base pourrait continuer d’exercer des pressions à la hausse sur les rendements. Toutefois, les rendements offerts actuellement ont considérablement amélioré le profil de rendement potentiel des obligations d’État par rapport au début de l’année. Par conséquent, le Comité a décidé d’éliminer sa sous-pondération des obligations d’État et de rapprocher les portefeuilles d’un positionnement neutre. Cet ajustement a été financé à parts égales par des réductions des liquidités et des actions, tandis qu’un positionnement neutre en matière de duration a été maintenu.
Le problème ne tient pas aux bénéfices. Il tient aux attentes.
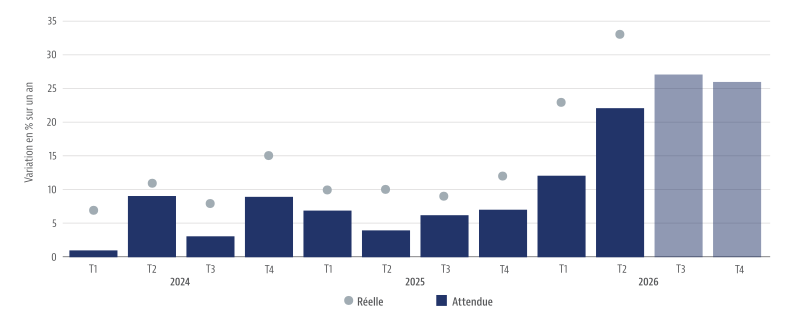
Le Comité reste optimiste à l’égard de la croissance à long terme des bénéfices, particulièrement parmi les sociétés qui profitent des dépenses d’investissement soutenues liées à l’IA. Cependant, un thème est revenu tout au long de la discussion : le principal défi auquel les actions sont actuellement confrontées ne réside peut-être pas dans la détérioration des fondamentaux. Il réside peut-être dans les attentes. Bon nombre des sociétés qui mènent le marché continuent d’afficher une croissance exceptionnelle de leurs bénéfices. Cependant, des taux de croissance de 60 % à 70 % ne peuvent se maintenir indéfiniment. Même les sociétés exceptionnelles finissent par se heurter à la loi des grands nombres. La question importante pour les investisseurs n’est pas de savoir si la croissance restera vigoureuse. La question est la suivante : Comment les marchés réagiront-ils si la croissance reste bonne, mais devient simplement moins exceptionnelle?
Dans de nombreux segments du marché, les multiples de valorisation reflètent déjà des perspectives très optimistes. Par conséquent, les sociétés pourraient de plus en plus se retrouver dans une situation où leurs solides bénéfices sont récompensés moins généreusement qu’au cours des dernières années.
Le Comité n’a pas préconisé une réduction généralisée de l’exposition aux actifs risqués et n’a pas non plus adopté une opinion défavorable à l’égard des actions. Il s’est toutefois largement entendu pour dire que le rapport risque-rendement était devenu un peu moins attrayant à la suite des récentes progressions des marchés. Pour tenir compte de cette évaluation, le Comité a légèrement réduit l’exposition aux actions, rapprochant ainsi les portefeuilles d’un positionnement neutre.
Deux marchés, deux messages
La discussion la plus intéressante a peut-être porté sur la divergence croissante entre les signaux du marché obligataire et ceux du marché boursier. D’une part, les investisseurs obligataires continuent d’exiger des rendements nettement plus élevés. D’autre part, les marchés boursiers restent remarquablement résilients, soutenus par une forte croissance des bénéfices et une confiance persistante dans les perspectives économiques. Un membre du Comité a résumé succinctement la situation : « Les rendements à 10 ans avoisinent 5 %, et le marché boursier se comporte comme si tout allait bien. »
Un autre membre a présenté le point de vue opposé : « Si votre chiffre d’affaires augmente de 50 % sur un an, est-il vraiment important que votre dette vous coûte 4 %, 5 % ou 6 %? »
Les deux arguments sont valables. En définitive, le Comité estime que la poursuite des dépenses d’investissement liées à l’IA et de la croissance économique devrait continuer de soutenir les actifs risqués. Cependant, si la dynamique économique ou la croissance des bénéfices commence à ralentir, les obligations d’État semblent nettement mieux placées qu’au cours des dernières années pour contribuer à la diversification des portefeuilles. Cette distinction est importante, car la corrélation entre les actions et les obligations dépend fortement de la principale crainte qui anime les marchés.
Lorsque l’inflation constitue la principale préoccupation, les actions et les obligations reculent souvent de concert. Lorsque la croissance devient la principale préoccupation, les obligations reprennent généralement leur rôle traditionnel de stabilisateur au sein des portefeuilles. Les rendements étant maintenant sensiblement plus élevés, le Comité estime que les obligations peuvent de nouveau procurer une diversification appréciable si les attentes de croissance commencent à faiblir.
Croissance des bénéfices des sociétés de l’indice S&P 500 par rapport aux prévisions consensuelles
Modifications apportées au positionnement des portefeuilles
À l’issue de la discussion, le Comité a apporté plusieurs ajustements modestes :
- Réduction de l’exposition aux actions afin de rapprocher les portefeuilles d’un positionnement neutre.
- Élimination de la sous-pondération des obligations d’État.
- Augmentation de l’exposition aux obligations d’État au moyen du produit de réductions apportées tant aux actions qu’aux liquidités.
- Maintien d’un positionnement neutre en matière de duration.
L’équilibre plutôt que la témérité
Le Comité de répartition de l’actif n’a pas terminé sa réunion de septembre avec des perspectives radicalement différentes. La discussion a plutôt fait ressortir un changement de priorité subtil, mais important. Plus tôt cette année, la principale question était de savoir si le positionnement des investisseurs était suffisamment offensif pour leur permettre de participer à la progression des marchés. Aujourd’hui, la question est différente : Les investisseurs sont-ils suffisamment rémunérés pour les risques qu’ils prennent?
Compte tenu des rendements nettement plus élevés des obligations d’État, des valorisations boursières de plus en plus exigeantes et des prévisions de bénéfices qui se rapprochent de niveaux élevés, le Comité estime qu’un meilleur équilibre s’impose. Il n’en résulte pas un portefeuille défensif. Il en résulte un portefeuille plus équilibré. Bien que les perspectives de croissance restent favorables, le Comité estime que les investisseurs n’ont plus besoin de compter exclusivement sur les actions pour trouver des occasions de rendement. Les obligations d’État constituent de nouveau une source appréciable de revenu, de diversification et de protection potentielle contre les baisses, ce qui a amené le Comité à rééquilibrer légèrement les portefeuilles pour les rapprocher d’une répartition de l’actif neutre.
Pour accéder à une version partageable de cet article cliquez ici.
À propos de l’auteur
Curtis Dwyer est vice-président, Stratégie de placement, à Gestion mondiale d’actifs CI. Il aide les conseillers et les investisseurs à s’orienter sur les marchés en leur offrant des perspectives sur la construction de portefeuilles, des analyses macroéconomiques et des conseils en stratégie de placement. Il travaille en étroite collaboration avec les équipes de gestion de portefeuille de GMA CI pour communiquer leurs points de vue sur les marchés, leurs positionnements et leurs solutions de portefeuille, dans le cadre de stratégies d’actions, de titres à revenu fixe et multi-actifs. Fort d’une expérience acquise en gestion institutionnelle et en gestion de patrimoine, Curtis apporte un point de vue pratique aux discussions sur les marchés et les placements. Il aide les conseillers à traduire les évolutions économiques et boursières complexes en décisions concrètes de gestion de portefeuille. Ses domaines d’intérêt comprennent la répartition de l’actif, la construction de portefeuilles, la finance comportementale, les stratégies de revenu de retraite et le rôle de la diversification dans la réussite des placements à long terme.
AVIS DE NON-RESPONSABILITÉ IMPORTANTS
Les commissions, les commissions de suivi, les frais de gestion et les dépenses peuvent être associés aux placements dans des fonds communs de placement. Veuillez lire le prospectus avant d’investir. Les fonds communs de placement ne sont pas garantis, leur valeur fluctue fréquemment et le rendement passé n’est pas nécessairement indicatif du rendement futur. Cette communication est publiée par Gestion mondiale d’actifs CI (« GMA CI »). Les commentaires et renseignements contenus dans cette communication sont fournis à titre de source générale d’information seulement et ne doivent pas être considérés comme des conseils de placement personnalisés. Les faits et les données fournis par GMA CI et d’autres sources sont jugés fiables à la date de publication.
Ce document est fourni à titre de source d’information générale et ne doit pas être considéré comme un conseil personnel, juridique, comptable, fiscal ou d’investissement, ni comme une approbation ou une recommandation d’une entité ou d’un titre dont il est question. Tous les efforts ont été déployés pour s’assurer de l’exactitude des renseignements contenus dans le présent document au moment de sa publication. Les conditions du marché sont susceptibles de changer, ce qui pourrait avoir une incidence sur les renseignements contenus dans le présent document. Tous les graphiques et illustrations figurant dans le présent document sont fournis à titre indicatif seulement. Ils ne visent en aucun cas à prévoir ou extrapoler des résultats d’investissement. Les particuliers devraient demander l’avis de professionnels, le cas échéant, au sujet de tout placement particulier. Les investisseurs devraient consulter leurs conseillers professionnels avant d’apporter tout changement à leurs stratégies d’investissement.
Les opinions formulées dans ce document sont exclusivement celles de l’auteur ou des auteurs et ne devraient pas être utilisées ni interprétées comme un conseil en investissement ni comme un signe d’approbation ou une recommandation à l’égard des entités ou des titres dont il est question.
Certains noms, mots, titres, phrases, logos, icônes, graphiques ou dessins dans ce document peuvent constituer des noms commerciaux, des marques déposées ou non déposées ou des marques de service de CI Investments Inc., de ses filiales ou de ses sociétés affiliées, utilisés avec autorisation. Toutes les autres marques appartiennent à leurs propriétaires respectifs et sont utilisées avec autorisation.
Certains énoncés contenus dans la présente communication sont fondés entièrement ou en partie sur des renseignements fournis par des tiers; Gestion mondiale d’actifs CI a pris des mesures raisonnables afin de s’assurer de leur exactitude. Les conditions du marché sont susceptibles de changer, ce qui pourrait avoir une incidence sur les renseignements contenus dans le présent document.
Certains énoncés contenus dans le présent document constituent des énoncés prospectifs. Les énoncés prospectifs sont des déclarations de nature prévisionnelle dépendant de conditions ou d’événements futurs ou s’y rapportant, ainsi que tout énoncé incluant des verbes comme « pouvoir », « devoir », « s’attendre », « prévoir », « anticiper », « viser », « avoir l’intention », « croire », « estimer », « évaluer », « être possible », « être d’avis » ou tout autre mot ou expression similaire. Les énoncés prospectifs qui ne constituent pas des faits historiques sont assujettis à un certain nombre de risques et d’incertitudes. Les résultats, actions ou événements réels pourraient différer considérablement de ceux présentés dans les énoncés prospectifs. Les énoncés prospectifs ne comportent aucune garantie de rendement futur. Ils sont, par définition, fondés sur de nombreuses hypothèses. Les énoncés prospectifs contenus dans les présentes sont fondés sur des hypothèses que Gestion mondiale d’actifs CI et le gestionnaire de portefeuille considèrent comme étant raisonnables. Cependant, ni Gestion mondiale d’actifs CI ni le gestionnaire de portefeuille ne peuvent garantir que les résultats obtenus seront conformes à ces énoncés prospectifs. Le lecteur est invité à examiner attentivement les énoncés prospectifs et à ne pas leur accorder une confiance excessive. La société ne s’engage aucunement à mettre à jour ou à réviser de tels énoncés prospectifs à la lumière de nouvelles données, d’événements futurs ou de tout autre facteur qui pourrait influer sur ces renseignements et décline toute responsabilité à cet égard, sauf si la loi l’exige.
Gestion mondiale d’actifs CI est un nom commercial enregistré de CI Investments Inc.
© CI Investments Inc. 2026. Tous droits réservés.
