17 novembre 2026
Pourquoi les investisseurs canadiens devraient réexaminer le Canada comme allocation de base à long terme
Les émotions sont puissantes. Elles influencent beaucoup plus nos décisions que la plupart d’entre nous ne veulent l’admettre, et l’investissement ne fait pas exception. Au cours des dernières années, les investisseurs ont dû composer avec un cycle incessant de manchettes politiques, de différends commerciaux, de tensions géopolitiques et d’incertitude économique. Il est facile de laisser ces récits orienter les décisions de portefeuille. Notre point de vue est simple : ils ne devraient pas le faire.
Chez Gestion mondiale d’actifs CI, notre processus de placement n’a jamais été fondé sur les résultats électoraux, les préférences politiques ou le sentiment dicté par les manchettes, que ce soit au Canada ou aux États-Unis. Nous avons toujours suivi, et continuerons toujours de suivre, les données fondamentales plutôt que les émotions.
Cela dit, les investisseurs ne peuvent pas faire abstraction des politiques publiques. Lorsque les décideurs commencent à créer un environnement plus favorable aux entreprises et à l’investissement, les capitaux devraient y prêter attention. Or, nous croyons que c’est de plus en plus ce qui se produit au Canada. Pendant une grande partie de la dernière décennie, accroître l’exposition aux États-Unis était la bonne décision de placement. L’innovation technologique exceptionnelle, la forte croissance de la productivité et l’expansion des marges bénéficiaires ont permis aux actions américaines de surpasser largement la plupart des marchés mondiaux. Toutefois, investir avec succès exige de remettre en question les opinions consensuelles et d’évaluer où se trouvent les occasions futures les plus intéressantes.
À notre avis, la thèse de placement en faveur du Canada se renforce. Comme l’essor de l’IA stimule de plus en plus la demande d’énergie, d’infrastructures et de ressources essentielles, et que les décideurs se concentrent davantage sur l’amélioration de la productivité et l’attraction des investissements, les avantages structurels du Canada deviennent de plus en plus difficiles à ignorer. Soyons clairs : il ne s’agit pas d’un appel à réduire l’exposition aux États-Unis simplement en raison de développements politiques ou d’un changement de l’opinion publique. Nous croyons plutôt que les investisseurs devraient réexaminer le rôle du Canada dans leurs portefeuilles. Les forces longtemps négligées du Canada deviennent de plus en plus pertinentes, et les actions canadiennes méritent de retrouver leur place comme allocation de base à long terme au sein des portefeuilles d’actions.
1. Le contexte politique s’est nettement amélioré
Pendant des années, la faible croissance de la productivité et le manque de l’investissement des entreprises ont compté parmi les principales critiques de l’économie canadienne. Les capitaux ont souvent cherché des occasions ailleurs, tandis que de nombreux grands projets d’infrastructure et de ressources étaient confrontés à de longs processus d’approbation et à une incertitude réglementaire. Les développements récents laissent entendre que les décideurs se concentrent davantage sur ces enjeux.
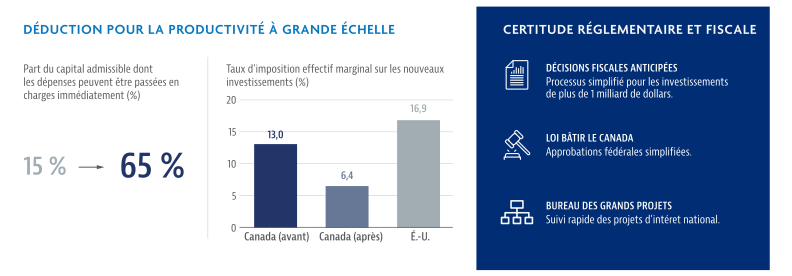
L’exemple le plus notable a été le Sommet canadien sur l’investissement, qui a mis en évidence un virage clair visant à encourager l’investissement du secteur privé et à améliorer le potentiel de croissance à long terme du Canada. L’une des annonces les plus importantes a été la mégadéduction pour la productivité, qui permet effectivement aux entreprises de passer immédiatement en charges une part beaucoup plus importante de leurs dépenses d’investissement plutôt que de récupérer graduellement ces coûts au moyen du régime fiscal. L’admissibilité est passée d’une part relativement faible de l’activité d’investissement à près des deux tiers de l’investissement des entreprises, ce qui réduit considérablement le fardeau fiscal effectif des nouveaux projets d’immobilisations.
Le message plus large concernant la certitude et l’attraction des investissements était tout aussi important. Le gouvernement fédéral a annoncé son intention de fournir des décisions fiscales anticipées pour les projets de plus de 1 milliard de dollars, afin de réduire l’ambiguïté entourant les grandes décisions d’investissement. L’accent a également été mis sur l’attraction de capitaux institutionnels et privés vers de grandes occasions d’infrastructure, notamment dans les transports, l’énergie, la production d’électricité, la fabrication, les centres de données et la mise en valeur des ressources. Que tous les avantages économiques se concrétisent immédiatement importe moins que la direction prise. Pour la première fois depuis des années, le débat politique se concentre de plus en plus sur l’investissement des entreprises, le développement des infrastructures et la compétitivité économique. Si l’investissement privé réagit, il pourrait en résulter une productivité accrue, une meilleure résilience économique et une croissance supérieure des bénéfices dans de nombreux secteurs du marché canadien.
Source : Gouvernement du Canada, au 15 septembre 2026.
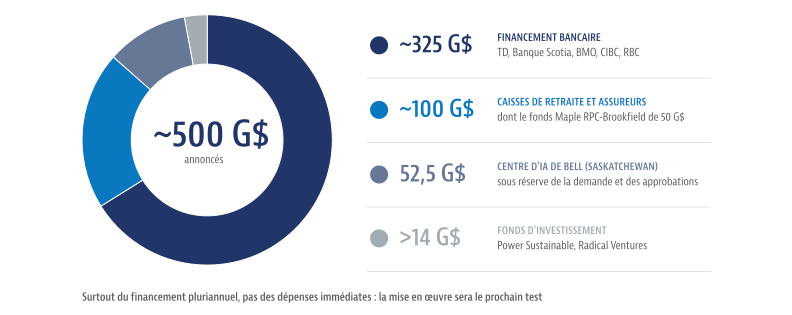
Sommet sur l’investissement au Canada: près de 500 G$ d’engagements
Source : Cabinet du premier ministre, au 15 septembre 2026.
2. L’essor de l’IA devient de plus en plus une histoire d’économie réelle, et le Canada est bien positionné
La plupart des investisseurs continuent de considérer l’intelligence artificielle comme une histoire technologique. Toutefois, la discussion évolue : il ne s’agit plus seulement de savoir qui peut concevoir les meilleurs modèles, mais aussi qui peut fournir l’énergie, les infrastructures et les ressources nécessaires pour déployer l’IA à grande échelle. À mesure que l’accès à une énergie abondante, fiable et abordable devient un avantage stratégique, les pays riches en énergie, en ressources essentielles et en capacité d’infrastructure pourraient compter parmi les principaux bénéficiaires de l’écosystème de l’IA. À cet égard, le Canada est exceptionnellement bien positionné.
Pendant des années, la forte pondération des ressources dans le marché canadien a été perçue comme un désavantage par rapport au marché américain dominé par la technologie. Toutefois, les caractéristiques qui ont autrefois incité les investisseurs à accorder une décote au Canada pourraient de plus en plus représenter un avantage concurrentiel.
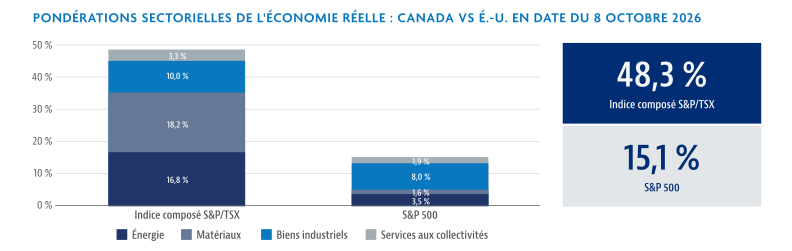
Contrairement à l’indice S&P 500, qui est devenu fortement concentré dans un groupe relativement restreint de sociétés technologiques, le marché canadien offre une exposition importante à des entreprises directement liées à l’économie réelle, notamment les producteurs d’énergie, les pipelines, les services publics et les exploitants d’infrastructures. Ce sont précisément les types d’entreprises susceptibles de profiter de la demande croissante d’énergie, d’infrastructures, de transport et d’investissement en capital associée à l’essor de l’IA.
De plus, le Canada possède bon nombre des actifs dont le monde semble avoir davantage besoin :
- De vastes réserves de pétrole et de gaz naturel
- D’importantes ressources en minéraux critiques
- Une capacité agricole de calibre mondial
- Une importante production hydroélectrique
- Des institutions et une gouvernance solides
- Une stabilité politique par rapport à de nombreuses juridictions concurrentes
À mesure que les tensions géopolitiques augmentent et que les pays accordent une priorité croissante à la sécurité énergétique et à la résilience des chaînes d’approvisionnement, l’accès à ces ressources devient plus précieux. Le monde pourrait entrer dans un contexte où la rareté des actifs physiques compte davantage que l’abondance des actifs numériques. Si cette hypothèse se confirme, la composition du marché canadien pourrait devenir un avantage important plutôt qu’une limite.
Pondérations sectorielles de l’économie réelle: Canada vs É.-U.
Source : Bloomberg Finance L.P., au 8 octobre 2026.
3. Il ne s’agit pas d’un appel à délaisser les États-Unis, mais le moment est peut-être venu de réexaminer l’exposition à l’Europe
Il importe de souligner qu’il ne s’agit pas d’un choix entre le Canada et les États-Unis. Les États-Unis abritent toujours bon nombre des entreprises les plus innovantes et de la plus haute qualité au monde. Une grande partie de l’écosystème mondial de l’IA demeure dirigée par des sociétés américaines, et plusieurs des meilleures occasions de croissance séculaire restent concentrées dans ce pays. Les investisseurs devraient continuer de maintenir une exposition importante aux actions américaines, tout en étant plus attentifs au degré de concentration, particulièrement parmi les sociétés de croissance à grande capitalisation. Le Canada offre quelque chose de différent : une exposition à des secteurs et à des moteurs économiques qui pourraient devenir de plus en plus importants dans un monde marqué par la démondialisation, la sécurité énergétique et la réindustrialisation. Plutôt que de remplacer l’exposition aux États-Unis, les actions canadiennes peuvent la compléter.
Notre point de vue est quelque peu différent à l’égard des actions européennes. L’instabilité budgétaire croissante de l’Europe renforce structurellement la thèse favorable aux actions canadiennes et pourrait en faire une destination refuge de premier plan pour les capitaux mondiaux. Dans un contexte de fortes perturbations sur les marchés obligataires européens, illustrées par les taux français à 10 ans qui ont atteint un sommet de 25 ans près de 4,9 %, la Banque centrale européenne doit relever un défi difficile : combattre l’inflation tout en évitant un grave ralentissement économique. En revanche, les entreprises canadiennes profitent d’un contexte politique et réglementaire intérieur de plus en plus favorable ainsi que d’une économie soutenue par ses ressources, offrant aux investisseurs internationaux une option de « repli vers la stabilité » pour maintenir une exposition aux marchés développés tout en évitant les tensions liées aux dettes souveraines européennes.
En définitive, alors que les portefeuilles d’actions mondiales traditionnels laissent les investisseurs fortement exposés à la fragilité budgétaire de l’Europe et à la concentration technologique des États-Unis, le Canada demeure un marché nettement sous-représenté. Une allocation dédiée au Canada peut donc constituer un outil utile pour tirer parti d’une croissance négligée et à forte conviction dans un paysage mondial fragmenté.
Le Canada a surpassé les États-Unis et l’EAEO depuis le « « Jour de la libération »
Rendement des cours depuis le « Jour de la libération »
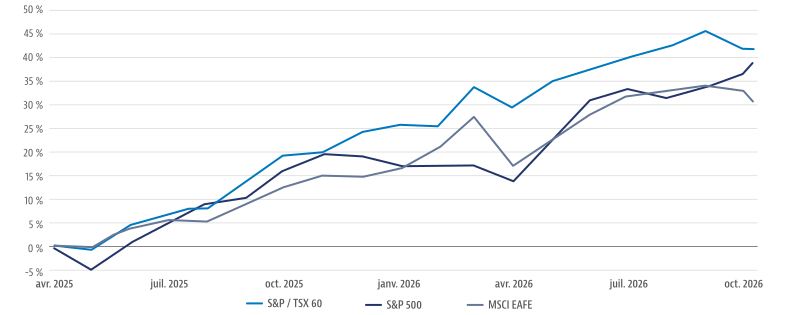
Source : Morningstar Direct Inc., au 9 octobre 2026.
Conclusion
Le Canada abrite bon nombre des entreprises qui fournissent l’énergie, les infrastructures, le financement, le transport et les ressources nécessaires à la prochaine phase de croissance mondiale, plaçant le pays au carrefour de plusieurs puissantes tendances à long terme. Il possède plusieurs des ressources dont le monde a de plus en plus besoin, un marché boursier fortement exposé à l’économie réelle et un contexte politique qui semble plus favorable à l’investissement et à la croissance qu’il ne l’a été depuis des années.
Les investisseurs n’ont pas besoin de délaisser les États-Unis pour profiter de ces occasions. Toutefois, ils devraient se demander si leurs allocations actuelles reflètent adéquatement l’amélioration des perspectives à long terme du Canada. À notre avis, le Canada mérite de nouveau d’être considéré comme une allocation stratégique de base, non pas simplement en raison d’un biais national, mais comme une source différenciée de potentiel de rendement à long terme dans un monde de plus en plus limité par les ressources et les infrastructures.
Comment mettre ce point de vue en œuvre : solutions d’actions canadiennes de CI
Pour les investisseurs qui souhaitent réorienter leurs portefeuilles vers les actions canadiennes, Gestion mondiale d’actifs CI offre une gamme de solutions, chacune conçue pour saisir certains aspects des occasions offertes par le marché canadien.
Fonds | Fonds | RFG (%) | 1 mois | 3 mois | 6 mois | Depuis le début de l’année | 1 an | 3 ans | 5 ans | 10 ans |
|---|---|---|---|---|---|---|---|---|---|---|
| Fonds d’actions canadiennes Sélect CI (série F) | CIG718 | 1,00 | -1,2 | 2,3 | 11,9 | 24,3 | 27,9 | 27,5 | 14,6 | 13,4 |
| Fonds d’actions canadiennes Sélect CI AIMvest (anciennement Invesco Select Canadian Equity Fund) (série F) | AIM1587 | 0,85 | 4,3 | 1,0 | 9,6 | 15,3 | 19,2 | 20,3 | 12,6 | 11,7 |
AIM1557 | 0,85 | 3,4 | 2,1 | 6,5 | 12,9 | 15,9 | 22,8 | 13,3 | 11,3 | |
| Fonds de placement canadien CI (série F) | CIG7426 | 0,95 | 3,2 | 5,7 | 11,7 | 14,8 | 21,5 | 9,4 | 10,1 | 1,5 |
| Fonds de revenu d’actions canadiennes toutes capitalisations CI (série F) | CIG54232 | 1,23 | -1,2 | 1,5 | 1,1 | 5,2 | 6,6 | 19,3 | 6,7 | 9,0 |
Source : Morningstar Direct Inc., au 31 octobre 2026.
Date de création - CI Select Canadian Equity Fund: 2000-08-08
Date de création - CI AIMvest Select Canadian Equity Fund (formerly Invesco Select Canadian Equity Fund): 2000-02-11
Date de création - CI AIMvest Pure Canadian Equity Fund (formerly Invesco Pure Canadian Equity Fund): 2000-02-11
Date de création - CI Canadian Investment Fund: 2000-11-17
Date de création - CI Canadian All Cap Equity Income Fund: 2009-09-18
À propos de l’auteur

Dillon Suresh est directeur et stratège en placement chez Gestion mondiale d’actifs CI, où il supervise les stratégies d’actions de la société. À ce titre, il fournit des analyses de portefeuille à une clientèle institutionnelle et à des conseillers, tout en soutenant le positionnement et la croissance des solutions d’actions de GMA CI.
Avant de se joindre à GMA CI, Dillon occupait le poste d’associé principal au sein du groupe Stratégie de placement de BMO. Dans le cadre de ses fonctions, il participait à l’élaboration des perspectives des marchés et contribuait à l’établissement des cibles de marché de fin d’année pour le S&P 500 et l’indice composé S&P/TSX. Auparavant, il a travaillé chez Willis Towers Watson à titre de conseiller en placement, où il conseillait les clients institutionnels sur les décisions liées à la répartition d’actifs et à l’élaboration de portefeuille.
Dillon détient un baccalauréat en administration des affaires de l’Université de Toronto et est titulaire du titre de CFA.
AVIS DE NON-RESPONSABILITÉ IMPORTANTS
Des commissions, commissions de suivi, frais de gestion et dépenses peuvent être associés aux placements dans des fonds communs de placement. Veuillez lire le prospectus avant d’investir. Les taux de rendement indiqués correspondent aux rendements globaux composés annuels historiques, déduction faite des frais et dépenses payables par le fonds (à l’exception des chiffres pour une période d’un an ou moins, qui sont des rendements globaux simples), y compris les variations de la valeur des titres et le réinvestissement de tous les dividendes et distributions, et ne tiennent pas compte des frais de vente, de rachat, de distribution ou facultatifs ni de l’impôt sur le revenu payable par un porteur de titres, qui auraient réduit les rendements. Les fonds communs de placement ne sont pas garantis, leur valeur fluctue fréquemment et le rendement passé peut ne pas se répéter.
La présente communication est publiée par Gestion mondiale d’actifs CI (« CI GAM »). Les commentaires et les renseignements qu’elle contient sont fournis à titre de source générale d’information et ne doivent pas être considérés comme des conseils de placement personnels. Les faits et les données fournis par CI GAM et d’autres sources sont jugés fiables à la date de publication.
Certaines déclarations contenues dans la présente communication reposent en tout ou en partie sur des renseignements fournis par des tiers, et CI GAM a pris des mesures raisonnables pour en assurer l’exactitude. Les conditions du marché peuvent changer et avoir une incidence sur les renseignements contenus dans le présent document.
Les renseignements contenus dans la présente communication ne visent pas à fournir des conseils juridiques, comptables, fiscaux ou de placement et ne doivent pas être utilisés à cette fin. Il convient de consulter des conseillers professionnels avant d’agir sur la foi de ces renseignements.
L’auteur ou un membre de sa famille immédiate peut détenir certains titres ou placements mentionnés dans le présent document. Les opinions et renseignements fournis sont uniquement ceux de l’auteur et ne constituent pas des conseils de placement ni une approbation ou une recommandation d’une entité ou d’un titre abordé ou fourni par Gestion mondiale d’actifs CI. Le présent document est destiné uniquement aux investisseurs qualifiés canadiens.
© 2026 Morningstar Research Inc. Tous droits réservés. Les renseignements contenus aux présentes : 1) sont la propriété de Morningstar ou de ses fournisseurs de contenu; 2) ne peuvent être copiés ni distribués; et 3) ne sont pas garantis quant à leur exactitude, leur exhaustivité ou leur actualité. Ni Morningstar ni ses fournisseurs de contenu ne peuvent être tenus responsables des dommages ou pertes découlant de l’utilisation de ces renseignements. Le rendement passé ne garantit pas les résultats futurs.
Certaines déclarations contenues dans le présent document sont prospectives. Les déclarations prospectives sont de nature prédictive, dépendent d’événements ou de conditions futurs ou y font référence, ou comprennent des termes comme « peut », « pourra », « devrait », « pourrait », « s’attend à », « prévoit », « a l’intention de », « planifie », « croit » ou « estime », ou d’autres expressions semblables. Les déclarations qui portent sur l’avenir ou comprennent autre chose que de l’information historique sont assujetties à des risques et à des incertitudes, et les résultats, les mesures ou les événements réels pourraient différer sensiblement de ceux qui y sont énoncés. Les déclarations prospectives ne garantissent pas le rendement futur et reposent, de par leur nature, sur de nombreuses hypothèses. Bien que les déclarations prospectives contenues aux présentes reposent sur des hypothèses que Gestion mondiale d’actifs CI et le gestionnaire de portefeuille jugent raisonnables, ni Gestion mondiale d’actifs CI ni le gestionnaire de portefeuille ne peuvent garantir que les résultats réels seront conformes à ces déclarations. Le lecteur est prié de les examiner avec soin et de ne pas s’y fier indûment. Sauf si la loi applicable l’exige, aucune intention ni obligation de mettre à jour ou de réviser ces déclarations, que ce soit à la suite de nouveaux renseignements, d’événements futurs ou autrement, n’est assumée et une telle obligation est expressément déclinée.
Vous ne pouvez modifier, copier, reproduire, publier, téléverser, afficher, transmettre, distribuer ou exploiter commercialement de quelque manière que ce soit le contenu de la présente communication. Vous pouvez la télécharger dans le cadre de vos activités de conseiller financier, pourvu que tous les avis de droit d’auteur et autres avis de propriété demeurent intacts. Le téléchargement, la retransmission, le stockage sur tout support, la copie, la redistribution ou la republication non autorisés, à quelque fin que ce soit, sont strictement interdits sans l’autorisation écrite de CI GAM.
La marque de commerce CI AIMvest appartient à CI Investments Inc.
Invesco® et toutes les marques de commerce connexes appartiennent à Invesco Holding Company Limited et sont utilisées sous licence par Gestion mondiale d’actifs CI.
Gestion mondiale d’actifs CI est une dénomination commerciale enregistrée de CI Investments Inc. © CI Investments Inc. 2026. Tous droits réservés.
Publié le Novembre, 17, 2026
