13 octobre 2026
Anthropologie situationnelle : le Fonds de revenu élevé CI et 30 ans à résoudre le casse-tête de la retraite
POINTS ESSENTIELS
- De nombreux retraités recherchent la confiance, et pas seulement le rendement. Lorsque les investisseurs passent de la constitution de leur patrimoine à son utilisation, préserver leur mode de vie, composer avec la volatilité des marchés et éviter d’épuiser leur épargne de leur vivant deviennent des préoccupations plus importantes que la maximisation du rendement.
- Des flux de trésorerie prévisibles peuvent aider à réduire les décisions de placement dictées par l’émotion. Une baisse des marchés au début de la retraite peut entraîner des ventes sous l’effet de la panique, l’abandon de projets à long terme et de l’anxiété à l’égard des dépenses. Un revenu régulier peut offrir aux retraités la stabilité et la prévisibilité sur lesquelles ils ont pu compter tout au long de leur vie professionnelle.
- Le Fonds de revenu élevé CI est conçu pour procurer un revenu fiable et une croissance à long terme. En combinant des actions versant des dividendes, des placements dans les infrastructures et l’immobilier, ainsi que des obligations à rendement élevé, le Fonds a procuré un taux de distribution annualisé moyen de 6,25 % sur 30 ans. Il a versé un revenu stable pendant des événements majeurs sur les marchés, tout en permettant aux investisseurs de profiter de la croissance de ces derniers.
À la lumière de mes voyages partout au Canada et de mes échanges avec des conseillers de tout le pays, une chose m’a frappé : les besoins des clients sont généralement clairs et simples. Les investisseurs ne veulent pas davantage de choix; ils veulent avoir moins de décisions à prendre. C’est un principe fondamental de la relation entre le conseiller et son client. Appliquée au placement, l’anthropologie situationnelle consiste à comprendre comment les gens se comportent lorsqu’ils font face à des situations financières concrètes, plutôt que de présumer qu’ils se comporteront comme le prévoit la théorie financière traditionnelle.
Selon un sondage récent d’Investissements RPC, près de 59 % des répondants craignent d’épuiser leur épargne-retraite de leur vivant. Cette crainte est la plus marquée chez les répondants de 55 à 59 ans, peu avant la retraite. Le sondage indique que cette crainte diminue à mesure que les personnes s’adaptent à la retraite. Pour les retraités, l’une des transitions les plus marquantes consiste à passer de l’accumulation d’un patrimoine à la nécessité de compter sur celui-ci (et d’en profiter!). L’histoire et les données nous montrent que la peur de manquer d’argent influence davantage les comportements que la probabilité réelle d’en manquer. 1
La peur d’épuiser son épargne relève davantage de l’émotion que du calcul
Lorsque nous examinons le comportement des investisseurs sous l’angle de l’anthropologie, les retraités qui ont devant eux 25 à 30 ans de retraite présentent des comportements remarquablement semblables. La préservation du patrimoine prend le pas sur son accumulation. De nombreux retraités ne se réveillent pas en pensant au rendement d’un indice de référence ou au ratio de Sharpe. Ils se demandent plutôt :
- « En aurai-je assez? »
- « Pourrai-je maintenir mon mode de vie? »
- « Que se passera-t-il si les marchés baissent? »
- « Deviendrai-je un fardeau financier pour ma famille? »
- Et, plus récemment : « Pourrai-je laisser suffisamment d’argent à mes enfants? »
À mesure que les clients abordent les placements à la retraite, la stabilité prend plus d’importance que la maximisation du rendement, et la confiance, plus que l’optimisation.
En termes simples : Les retraités n’ont pas nécessairement besoin du rendement le plus élevé; ils ont besoin de confiance.
Le risque lié à la séquence des rendements modifie le comportement humain
Une personne qui subit une baisse importante des marchés au cours des premières années de sa retraite réagit sensiblement différemment d’un investisseur qui continue d’accumuler un patrimoine. Cette réaction trouve son origine dans la psychologie humaine : les pertes ont tendance à peser davantage que les gains. Ainsi, une interruption du revenu peut susciter de l’anxiété, tandis que la volatilité des marchés peut entraîner des décisions de placement dictées par l’émotion et potentiellement injustifiées. Si l’on considère ensemble ces émotions et leurs conséquences, il apparaît clairement que le problème ne se limite pas à la volatilité des marchés. Les réactions humaines à la volatilité peuvent entraîner :
- Des ventes sous l’effet de la panique
- L’abandon de projets à long terme
- La crainte de trop dépenser
- Une diminution de la qualité de vie
Les êtres humains aspirent à la prévisibilité
De tout temps, les gens ont recherché la prévisibilité. Le besoin de certitude est profondément psychologique; il n’est pas seulement financier. Après avoir reçu une paie régulière pendant 40 ans, les retraités cherchent souvent une autre source de flux de trésorerie fiables. Ils souhaitent des solutions de placement qui reproduisent la régularité et la prévisibilité de leur paie. Pendant 40 ans, la formule d’un travailleur type est simple et lui permet d’accumuler un patrimoine :
Travailler → Recevoir sa paie → Payer ses factures → Recommencer
À la retraite, l’équation change. Les soldes des comptes ne représentent plus un patrimoine, mais des dépenses. Chaque dollar prend alors une charge émotionnelle.
Dépenser son épargne → Espérer que le portefeuille produira un revenu suffisant → Surveiller le solde de ses comptes
Comment résoudre cette équation?
Les retraités ne cherchent pas seulement un rendement; ils cherchent à retrouver un rythme familier. Après des décennies à recevoir une paie, beaucoup se tournent naturellement vers des solutions de placement qui produisent des flux de trésorerie réguliers. Le Fonds de revenu élevé CI combine des actions versant des dividendes, des placements dans les infrastructures et l’immobilier, ainsi que des obligations à rendement élevé pour produire ces flux de trésorerie réguliers. Ce faisant, il transforme le portefeuille : celui-ci n’est plus seulement un solde de compte abstrait, mais joue davantage le rôle d’une paie. Il contribue ainsi à répondre au besoin profondément humain de prévisibilité à une étape de la vie marquée par l’incertitude.
Tandis que les marchés fluctuent, les flux de trésorerie du Fonds de revenu élevé CI s’accumulent
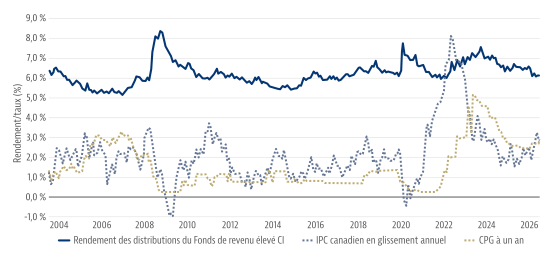
Le Fonds de revenu élevé CI a maintenu un taux de distribution stable et fiable pendant certains des événements les plus marquants de l’histoire récente des marchés. Bien que les certificats de placement garanti (CPG) aient récemment offert des taux attrayants, la forte inflation s’est traduite par un rendement réel négatif pour leurs détenteurs, sans possibilité de faire croître leur capital. Comme l’illustre le graphique ci-dessus, le Fonds de revenu élevé CI a procuré un taux de distribution annualisé moyen de 6,25 %, tout en permettant aux investisseurs de profiter des hausses des marchés. Plus important encore, son taux de distribution a dépassé l’inflation historique d’environ 4 % sur une base annualisée. Ce qui impressionne particulièrement, toutefois, c’est que le Fonds de revenu élevé CI a versé un revenu stable à ses clients pendant l’ère des sociétés point-com, la crise financière mondiale, la crise de la dette européenne, la pandémie de COVID-19 et tous les événements survenus entre-temps.
Source : Gestion mondiale d’actifs CI et Bloomberg Finance L.P., au 31 décembre 2025.
Un portefeuille, plusieurs rentrées de fonds
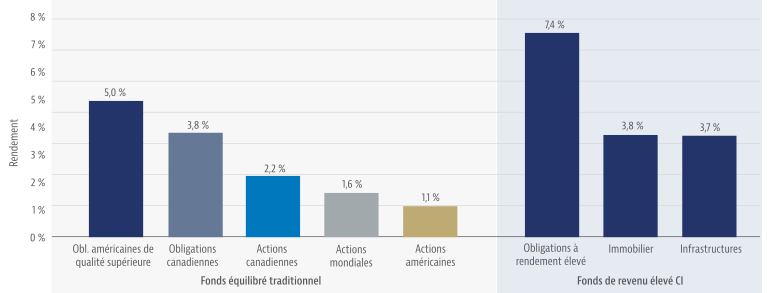
Les fonds équilibrés traditionnels dépendent de plus en plus de l’appréciation du capital et s’appuient sur les obligations d’État et les grands marchés boursiers. Leurs gestionnaires de portefeuille se demandent souvent : « Quelles actions devrions-nous détenir? » Dans la construction de son portefeuille, le Fonds de revenu élevé CI pose plutôt la question : « Comment nos clients recevront-ils un revenu? » Nous bâtissons ensuite un ensemble de placements visant à répondre à ce besoin de revenu.
Source : Gestion mondiale d’actifs CI et Bloomberg Finance L.P., au 31 décembre 2025.
L’avantage du Fonds de revenu élevé CI en matière de distribution
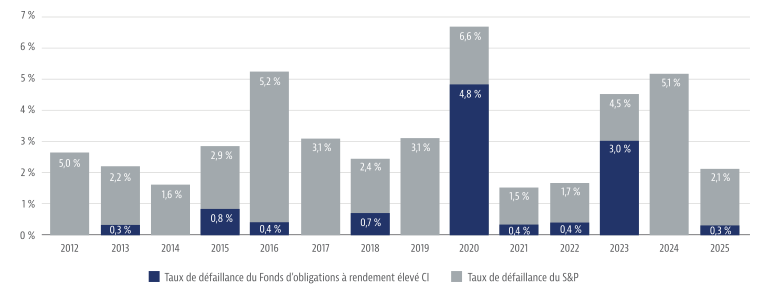
La capacité du Fonds à générer un revenu repose avant tout sur notre répartition en obligations à rendement élevé. Ces obligations offrent des taux de rendement nettement supérieurs à ceux de nombreuses catégories d’actifs traditionnelles. Lorsque les flux de trésorerie sont plus élevés au départ, il est moins nécessaire de compter sur une hausse des multiples de valorisation ou sur l’appréciation du capital pour obtenir un rendement attrayant. Dans les placements en obligations à rendement élevé, éviter les titres perdants importe davantage que repérer les grands gagnants. Une exposition passive à ces obligations englobe aussi bien des titres de créance solides que des titres dont la qualité se détériore. La principale source d’alpha dans ce segment ne consiste pas à dénicher des réussites spectaculaires, mais à éviter les titres perdants. L’équipe responsable des obligations à rendement élevé de CI affiche un bilan remarquable, avec des taux de défaut nettement inférieurs à ceux des indices de référence indiqués.
Source : Gestion mondiale d’actifs CI et Bloomberg Finance L.P., au 31 décembre 2025.
Des preuves, pas des promesses : offrir ce qui compte
Fort de près de 30 ans d’historique, le Fonds de revenu élevé CI a procuré à ses clients un revenu fiable et une protection contre les baisses parmi les meilleures de sa catégorie. L’illustration ci-dessous montre la fiabilité du revenu versé ainsi que la capacité du Fonds à faire croître le capital tout en versant un revenu appréciable. À la base, le Fonds de revenu élevé CI ne répond pas seulement à un problème de placement, mais aussi à un problème humain. Pour les retraités, le plus grand enjeu n’est souvent pas d’obtenir le rendement le plus élevé, mais de conserver la confiance nécessaire pour rester investis tout en tirant un revenu de leur épargne. En combinant diverses sources de flux de trésorerie, un historique de distributions stables et une participation à la croissance à long terme des marchés, le Fonds de revenu élevé CI aide à remplacer l’incertitude par la prévisibilité. Après tout, les retraités n’ont pas besoin de prendre davantage de décisions; ils ont besoin de plus de confiance.
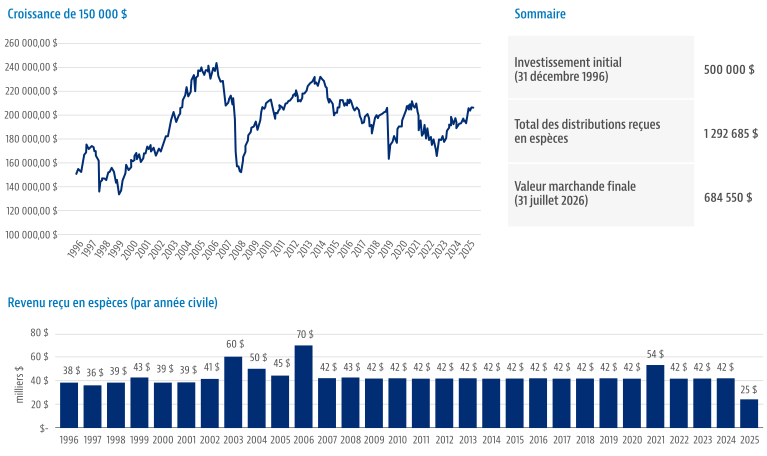
Source : Morningstar Research Inc., en date de juillet 2026. La série A du fonds a été utilisée. Le rendement a été mesuré mensuellement. Les distributions ne sont pas garanties et peuvent varier d’un versement à l’autre.
À propos de l’auteur
Curtis Dwyer est vice-président, Stratégie de placement, à Gestion mondiale d’actifs CI. Il aide les conseillers et les investisseurs à s’orienter sur les marchés en leur offrant des perspectives sur la construction de portefeuilles, des analyses macroéconomiques et des conseils en stratégie de placement. Il travaille en étroite collaboration avec les équipes de gestion de portefeuille de GMA CI pour communiquer leurs points de vue sur les marchés, leurs positionnements et leurs solutions de portefeuille, dans le cadre de stratégies d’actions, de titres à revenu fixe et multi-actifs. Fort d’une expérience acquise en gestion institutionnelle et en gestion de patrimoine, Curtis apporte un point de vue pratique aux discussions sur les marchés et les placements. Il aide les conseillers à traduire les évolutions économiques et boursières complexes en décisions concrètes de gestion de portefeuille. Ses domaines d’intérêt comprennent la répartition de l’actif, la construction de portefeuilles, la finance comportementale, les stratégies de revenu de retraite et le rôle de la diversification dans la réussite des placements à long terme.
À propos de l’auteur
Vienna est analyste au sein de l’équipe des conseils en placement de Gestion mondiale d’actifs CI. Elle soutient les solutions de placement multi-actifs au moyen d’analyses de placements, de recherches sur les marchés, de perspectives sur les portefeuilles et de communications axées sur la clientèle. Avant de se joindre à GMA CI, elle a travaillé pendant plus de deux ans à l’Alberta Investment Management Corporation (AIMCo). Elle y a soutenu des clients institutionnels représentant plus de 160 milliards de dollars d’actifs, notamment dans les domaines de la stratégie de placement, du développement de produits, de l’analyse de portefeuilles de retraite et de l’examen de la répartition de l’actif.
Plus tôt dans sa carrière, Vienna a occupé des postes en services bancaires aux entreprises à Marchés des capitaux CIBC, ainsi qu’au Groupe Altus et à Invest Nova Scotia. Elle y a acquis une expertise des marchés des capitaux, de l’analyse financière, de l’évaluation des risques institutionnels, de la veille des marchés et de la gestion des relations avec la clientèle. Vienna est titulaire d’un baccalauréat en commerce (finance) de l’Université Dalhousie et du Certificate in Fintech and Financial Innovation.
ANNEXE :
Rendement normalisé
| Rendement antérieur (31 août 2026) | Cumul annuel | 1 an | 3 ans | 5 ans | 10 ans | 15 ans | Date de création commune* |
|---|---|---|---|---|---|---|---|
| Fonds de revenu élevé CI (série F) | 11,2 % | 12,5 % | 12,8 % | 7,5 % | 7,1 % | 7,4 % | 8,3 % |
| Rang quartile | 1+ | 2 | 2 | 1 | 1 | 1 | 1++ |
| Catégorie Équilibrés mondiaux neutres | 7,5 % | 11,5 % | 11,5 % | 5,7 % | 6,1 % | 6,6 % | 5,2 % |
| Écart de rendement par rapport à la catégorie (+/−) | 3,7 % | 1,0 % | 1,3 % | 1,8 % | 1,0 % | 0,8 % | 3,1 % |
| Nombre de produits de placement classés dans la catégorie | 1 608 | 1 585 | 1 457 | 1 298 | 799 | 353 | 30 |
Source : Morningstar Research Inc., au 31 août 2026. Le symbole « + » indique un rendement se classant dans le premier décile. Le symbole « ++ » indique un rendement se classant dans le premier centile. Classements par quartile par rapport à la catégorie Équilibrés mondiaux neutres. Contrairement aux fonds communs de placement, les certificats de placement garantis (CPG) sont garantis par la Société d’assurance‑dépôts du Canada (SADC). Les détails de la couverture maximale sont disponibles sur www.cdic.ca. * La date de création commune est le 18 décembre 2001. Tous les résultats indiqués sont nets des frais et les rendements sont en $ CA.
SOURCES
1 Le sondage provient de : Résultats du sondage réalisé à l’occasion du Mois de la littératie financière 2025
https://www.investissementsrpc.com/wp-content/uploads/attachments/Backgrounder_Retirement-Survey_CPPIB_Oct29_2025_FR.pdf [investissementsrpc.com]
AVIS IMPORTANTS
Les investissements dans un fonds commun de placement peuvent comporter des commissions, des commissions de suivi, des frais de gestion et d’autres frais. Veuillez lire le prospectus avant d’investir. Les taux de rendement indiqués correspondent aux rendements globaux historiques composés annuels après déduction des frais et dépenses payables par le Fonds (sauf pour les rendements d’une période d’un an ou moins, qui sont des rendements globaux simples). Ces résultats tiennent compte de la fluctuation de la valeur des titres et du réinvestissement de tous les dividendes et de toutes les distributions, mais ils excluent les frais d’acquisition, de rachat, de distribution et autres frais facultatifs, de même que l’impôt sur le revenu payable par tout détenteur de titre, ce qui aurait eu pour effet de réduire les rendements. Les fonds communs de placement ne sont pas garantis, leur valeur fluctue fréquemment et les rendements passés pourraient ne pas se répéter.
Ce document est fourni à titre de source d’information générale et ne doit pas être considéré comme un conseil personnel, juridique, comptable, fiscal ou d’investissement, ni comme une approbation ou une recommandation d’une entité ou d’un titre dont il est question. Tous les efforts ont été déployés pour s’assurer de l’exactitude des renseignements contenus dans le présent document au moment de sa publication. Les conditions du marché sont susceptibles de changer, ce qui pourrait avoir une incidence sur les renseignements contenus dans le présent document. Tous les graphiques et illustrations figurant dans le présent document sont fournis à titre indicatif seulement. Ils ne visent en aucun cas à prévoir ou projeter des résultats d’investissement. Les particuliers devraient demander l’avis de professionnels, le cas échéant, au sujet de tout placement particulier. Les investisseurs devraient consulter leurs conseillers professionnels avant d’apporter tout changement à leurs stratégies d’investissement.
Certains énoncés contenus dans le présent document sont de nature prospective. Les énoncés prospectifs sont des déclarations de nature prévisionnelle dépendant de conditions ou d’événements futurs ou s’y rapportant, ainsi que tout énoncé incluant des verbes comme « pouvoir », « devoir », « s’attendre », « prévoir », « anticiper », « viser », « avoir l’intention », « croire », « estimer », « évaluer », « être possible », « être d’avis » ou tout autre mot ou expression similaire. Les énoncés qui portent sur l’avenir ou qui comprennent des renseignements autres que des renseignements historiques sont assujettis à des risques et à des incertitudes, et les résultats, actions ou événements réels pourraient différer considérablement de ceux présentés dans les énoncés prospectifs. Les énoncés prospectifs ne comportent aucune garantie de rendement futur. Ils sont, par définition, fondés sur de nombreuses hypothèses. Les énoncés prospectifs contenus dans les présentes sont fondés sur des hypothèses que Gestion mondiale d’actifs CI et le gestionnaire de portefeuille considèrent comme étant raisonnables. Cependant, ni Gestion mondiale d’actifs CI ni le gestionnaire de portefeuille ne peuvent garantir que les résultats obtenus seront conformes à ces énoncés prospectifs. Le lecteur est invité à examiner attentivement les énoncés prospectifs et à ne pas leur accorder une confiance excessive. Sauf si la loi applicable l’exige, aucun engagement n’est pris à cet égard et toute intention ou obligation de mettre à jour ou de réviser les énoncés prospectifs, que ce soit en raison de nouveaux renseignements, d’événements futurs ou autrement, est expressément exclue.
Certains énoncés contenus dans la présente communication sont fondés entièrement ou en partie sur des renseignements fournis par des tiers; Gestion mondiale d’actifs CI a pris des mesures raisonnables afin de s’assurer de leur exactitude. Les conditions du marché sont susceptibles de changer, ce qui pourrait avoir une incidence sur les renseignements contenus dans le présent document. Certains noms, mots, titres, phrases, logos, icônes, graphiques ou dessins dans ce document peuvent constituer des noms commerciaux, des marques déposées ou non déposées ou des marques de service de CI Investments Inc., de ses filiales ou de ses sociétés affiliées, utilisés avec autorisation. Toutes les autres marques appartiennent à leurs propriétaires respectifs et sont utilisées avec autorisation.
La comparaison fournie dans le présent document a pour but d’illustrer le rendement historique du fonds commun de placement par rapport au rendement historique d’indices du marché les plus souvent cités, d’une combinaison pondérée d’indices du marché les plus souvent cités ou d’un autre fonds d’investissement. Il pourrait y avoir d’importantes différences entre le fonds commun de placement et le fonds d’investissement ou les indices mentionnés, qui pourraient se répercuter sur leur rendement respectif. Les objectifs et stratégies du fonds commun de placement se traduisent par des titres détenus qui ne reflètent pas nécessairement les composantes ni leur pondération au sein des indices ou du fonds d’investissement comparables. Les indices ne sont pas gérés et leurs rendements ne tiennent compte d’aucuns frais d’acquisition ni autres frais. Il est impossible d’investir directement dans des indices du marché.
Le graphique « Croissance d’un placement de 150 000 $ » illustre la valeur finale d’un placement hypothétique de 150 000 $ dans des titres de cette catégorie du Fonds à la fin de la période de placement indiquée et ne vise pas à refléter les valeurs ou rendements futurs d’un placement dans de tels titres.
© 2026 Morningstar Research Inc. Tous droits réservés. Les renseignements contenus dans le présent document : (1) sont la propriété exclusive de Morningstar ou de ses fournisseurs de contenu; (2) ne peuvent être copiés ni distribués; (3) ne sont pas garantis comme étant exacts, complets ou à jour. Ni Morningstar ni ses fournisseurs de contenu ne sont responsables en cas de dommages ou de pertes découlant de l’utilisation de ces renseignements. Les rendements passés ne garantissent pas les résultats futurs.
Morningstar est un organisme indépendant qui regroupe les fonds ayant généralement des objectifs de placement similaires à des fins de comparaison et les classe selon leurs rendements historiques. Les classements par quartile absolu sont fondés uniquement sur les rendements globaux. Les classements par quartile de Morningstar indiquent le rendement d’un fonds par rapport à celui de tous les autres fonds de son groupe de référence. Chaque fonds au sein d’un groupe de référence est classé en fonction de son rendement, et ces classements sont répartis en quarts (ou quartiles). Au sein d’un groupe de référence, les 25 % (ou le premier quart) de fonds affichant les meilleurs rendements se situent dans le premier quartile, les 25 % suivants dans le deuxième quartile, les 25 % suivants dans le troisième quartile, et les 25 % de fonds affichant les rendements relatifs les plus faibles se situent dans le quatrième quartile. La médiane est le point qui sépare la moitié des fonds ayant obtenu un rendement supérieur de l’autre moitié ayant obtenu un rendement inférieur. Si 100 fonds sont comparés, ils seraient répartis en quatre quartiles de 25 fonds chacun. La médiane correspondrait au cinquantième fonds. Les classements sont susceptibles d’être modifiés mensuellement. Pour de plus amples renseignements sur le calcul des classements par quartile de Morningstar, veuillez consulter le site https://global.morningstar.com/fr-ca
Les classements par quartile et par centile sont établis par Morningstar Research Inc., une société de recherche indépendante. Les classements par quartile et par centile comparent le rendement d’un fonds à celui d’autres fonds appartenant à une catégorie donnée et sont susceptibles d’être modifiés chaque mois. Les quartiles divisent les données en quatre segments égaux exprimés sous forme de rang (1, 2, 3 ou 4), tandis que les centiles divisent les données en cent segments égaux exprimés sous forme de rang (1, 2, 3…100). Les rendements et les classements des autres séries diffèrent en raison des frais et des charges qui leur sont propres.
Les opinions et les renseignements fournis dans cette discussion sont uniquement ceux du ou des auteurs et ne doivent pas être utilisés ou interprétés comme des conseils personnels, juridiques, comptables, fiscaux ou d’investissement, ou comme une approbation ou une recommandation de toute entité ou de tout titre mentionné ou fourni par Gestion mondiale d’actifs CI. Les particuliers devraient demander l’avis de professionnels, le cas échéant, au sujet de tout placement particulier.
Gestion mondiale d’actifs CI est un nom commercial enregistré de CI Investments Inc. © CI Investments Inc. 2026. Tous droits réservés.
Publié le 18 septembre 2026
